Madison Air lève 2,23 milliards de dollars en Bourse et mise sur l'infrastructure des data centers
Madison Air est entrée en Bourse et a levé 2,23 milliards de dollars. Pour le marché de l'IA, c'est le signe que les investisseurs ne misent pas seulement sur les modèles, mais aussi sur l'infrastructure autour des data centers. La CEO, Jill Wyant, parie sur la hausse de la demande en ventilation, en filtration et sur les projets Terafabs, nécessaires pour étendre les capacités de calcul. L'opération montre que les investisseurs acceptent de payer aussi pour les maillons moins visibles, mais critiques, de la chaîne de l'IA.
Traité par IA depuis Bloomberg Tech ; édité par Hamidun News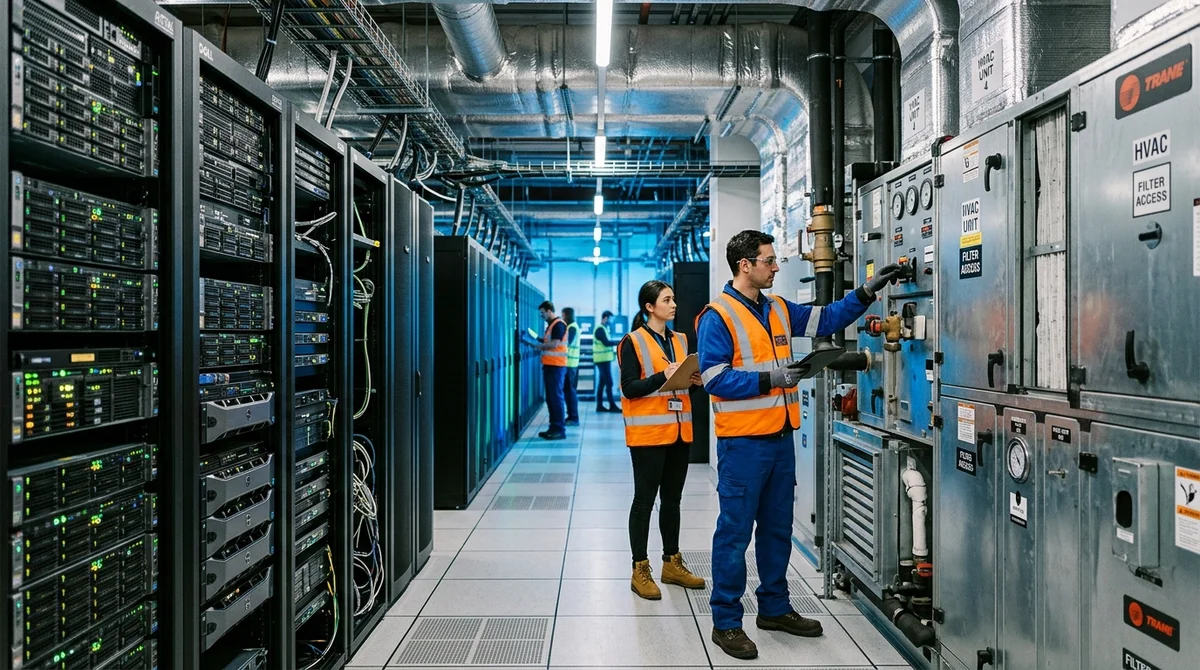
Madison Air a levé 2,23 milliards de dollars lors de son IPO et s'est aussitôt imposée comme l'un des bénéficiaires d'infrastructure les plus visibles du boom de l'IA. En évoquant l'opération, la présidente et CEO de l'entreprise, Jill Wyant, a relié la croissance future de l'activité à l'expansion des data centers et à la construction de Terafabs.
L'IPO comme signal
La taille de l'opération compte au-delà de Madison Air. Le marché cherche depuis longtemps à gagner de l'argent avec l'intelligence artificielle, non pas via un énième modèle ou chatbot, mais par des segments plus terre à terre, aux revenus lisibles. Les fabricants de ventilation et de systèmes de filtration ressemblent ici au classique « pelles et pioches » : quand les data centers grandissent, ils ont besoin d'air, de refroidissement, de propreté et d'un microclimat stable. Une IPO de cette ampleur montre que les investisseurs sont prêts à payer aussi pour ces maillons moins visibles, mais critiques, de la chaîne de l'IA.
Pour Madison Air, c'est aussi un changement d'échelle dans la perception. L'entreprise, longtemps associée surtout à l'ingénierie des bâtiments, est de plus en plus vue comme un fournisseur d'un nouveau cycle de calcul. Avec la course aux GPU et la construction de nouveaux sites, c'est logique : plus le calcul est dense, plus les erreurs de flux d'air, de température et de fiabilité de l'environnement coûtent cher. Ces solutions entrent ainsi dans la thèse d'investissement, et ne relèvent plus d'un simple achat d'ingénierie.
Le pari des data centers
La thèse centrale de Wyant : la fenêtre d'opportunité s'ouvre précisément dans les data centers. Les charges d'IA relèvent fortement les exigences d'ingénierie du site : les équipements fonctionnent plus densément, la charge thermique augmente et les arrêts coûtent trop cher. Dans ce contexte, la ventilation et la filtration cessent d'être un poste de dépense accessoire et deviennent un élément de la performance. Si les baies de serveurs fonctionnent dans un environnement instable, c'est non seulement l'efficacité du refroidissement qui baisse, mais aussi la prévisibilité de tout le site. À mesure que la densité des baies augmente, le coût de cette infrastructure ne fait que grimper.
L'entretien a aussi évoqué Terafabs, une orientation que Madison Air associe à la poursuite de l'extension de l'infrastructure. Même sans détails techniques, la conversation montre que l'entreprise ne mise pas sur des livraisons ponctuelles, mais sur un cycle plus large de construction et d'équipement de nouvelles capacités. Pour le marché, c'est une nuance importante : les gagnants peuvent être non seulement les propriétaires de data centers, mais aussi ceux qui savent fournir rapidement, en série et de façon fiable les composants d'ingénierie de base.
Ce qui porte la croissance
L'intérêt pour Madison Air s'explique : l'argent va là où l'IA devient des objets physiques : bâtiments, salles serveurs, systèmes de distribution d'air, filtres et services. Ce n'est plus l'histoire d'une belle présentation de produit, mais celle de CAPEX pluriannuels, de contrats et de maintenance. Si la demande de calcul continue de croître, les fournisseurs d'infrastructure obtiennent une vague de revenus plus longue et plus lisible. C'est le principal basculement pour les investisseurs en quête d'un dossier IA plus tangible.
- Les nouveaux data centers exigent ventilation et filtration dès la phase de conception.
- Les sites existants doivent être modernisés pour des charges d'IA plus denses.
- La fiabilité des systèmes d'ingénierie pèse directement sur l'uptime et sur le coût des arrêts.
- Les grands programmes de construction créent une demande non pas pour une livraison, mais pour une série de projets.
- Les acteurs de l'infrastructure peuvent croître avec le marché de l'IA sans concurrencer les développeurs de modèles.
C'est pourquoi l'IPO de Madison Air peut se lire comme un pari sur la seconde ligne de l'économie de l'IA. Tandis que l'attention du public reste braquée sur OpenAI, Nvidia et les hyperscalers, les capitaux commencent à chercher plus activement ceux qui font tourner tout cet écosystème au niveau du matériel et des bâtiments. Dans ces segments, il y a généralement moins de battage, mais plus de dépendance au cycle réel de construction et aux budgets des entreprises. C'est souvent là que se forment des commandes longues et des revenus récurrents.
Ce que cela signifie
Le marché de l'IA cesse peu à peu d'être une histoire de modèles et de puces uniquement. Le succès de l'IPO de Madison Air montre que la prochaine vague d'intérêt se dirige vers les fournisseurs d'infrastructure physique, de la ventilation aux systèmes d'environnement pour data centers. Pour les entreprises, le signal est de voir plus large : l'argent et la demande ne se concentreront pas seulement dans les logiciels, mais aussi dans les sociétés sans lesquelles les capacités de calcul ne peuvent tout simplement pas être étendues. Dans la course à l'IA, ces entreprises peuvent capter une part stable de la marge de l'écosystème.
Questions clés sur cet article
Que sait-on sur L'IPO comme signal ?
La taille de l'opération compte au-delà de Madison Air. Le marché cherche depuis longtemps à gagner de l'argent avec l'intelligence artificielle, non pas via un énième modèle ou chatbot, mais par des segments plus terre à terre, aux revenus lisibles. Les fabricants de ventilation et de systèmes de filtration ressemblent ici au classique « pelles et pioches » : quand les data centers grandissent, ils ont besoin d'air, de refroidissement, de propreté et d'un microclimat stable. Une IPO de cette ampleur montre que les investisseurs sont prêts à payer aussi pour ces maillons mo
Que sait-on sur Le pari des data centers ?
La thèse centrale de Wyant : la fenêtre d'opportunité s'ouvre précisément dans les data centers. Les charges d'IA relèvent fortement les exigences d'ingénierie du site : les équipements fonctionnent plus densément, la charge thermique augmente et les arrêts coûtent trop cher. Dans ce contexte, la ventilation et la filtration cessent d'être un poste de dépense accessoire et deviennent un élément de la performance. Si les baies de serveurs fonctionnent dans un environnement instable, c'est non seulement l'efficacité du refroidissement qui baisse, mais aussi la prévisibilité d
Que sait-on sur Ce qui porte la croissance ?
L'intérêt pour Madison Air s'explique : l'argent va là où l'IA devient des objets physiques : bâtiments, salles serveurs, systèmes de distribution d'air, filtres et services. Ce n'est plus l'histoire d'une belle présentation de produit, mais celle de CAPEX pluriannuels, de contrats et de maintenance. Si la demande de calcul continue de croître, les fournisseurs d'infrastructure obtiennent une vague de revenus plus longue et plus lisible. C'est le principal basculement pour les investisseurs en quête d'un dossier IA plus tangible. Les nouveaux data centers exigent ventilatio
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
L'essentiel de l'IA — une fois par semaine
Sept actus qui ont vraiment compté, choisies à la main. Sans bruit ni communiqués.
C'est fait ! Vérifiez votre boîte mail pour la confirmation.