Equipe de fintech lançou um chatbot de AI: conceitos, armadilhas e lições da implementação de GenAI
Uma equipe de fintech descreveu em detalhe o caminho dos primeiros experimentos com AI generativa até o lançamento em produção de um chatbot financeiro. No processo, surgiram dificuldades inesperadas: a base de conhecimento RAG exigiu mais tempo do que o próprio bot, os advogados reduziram a faixa de respostas permitidas, e os usuários se mostraram mais cautelosos em questões financeiras do que a equipe esperava.
Processado por IA de Habr AI; editado por Hamidun News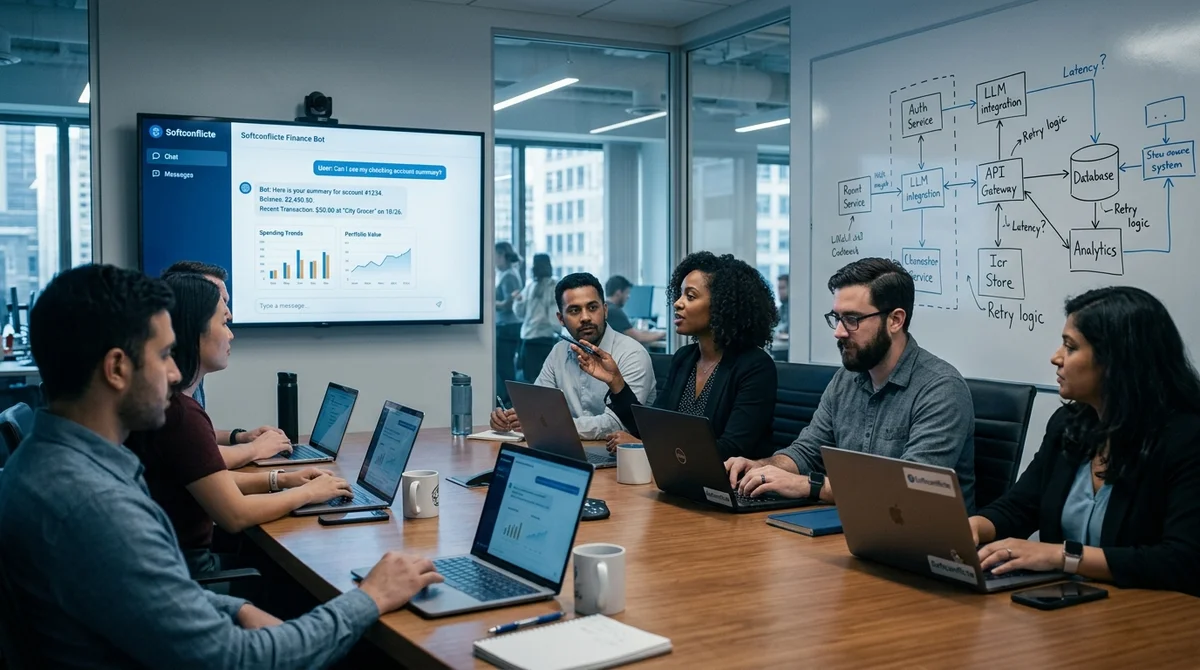
Uma equipe de fintech descreveu abertamente a jornada de implementação de um chatbot de AI generativa — dos primeiros experimentos com prompts ao lançamento em produção. Ficou claro que o abismo entre a forma como o GenAI funciona numa demo e o que ele exige num produto financeiro real é colossal.
AI no setor financeiro é um caso à parte
Modelos generativos lidam bem com perguntas amplas e abertas. Mas o domínio de fintech impõe requisitos fundamentalmente diferentes: precisão dos dados, atualização das informações e rigorosa cautela regulatória.
Se um modelo de linguagem erra numa receita, isso é desagradável. Se ele erra na descrição de um produto bancário ou nas condições de um crédito, isso significa risco jurídico e perda da confiança do cliente.
Desde os primeiros passos, a equipe esbarrou numa pergunta central: como evitar “alucinações” num contexto em que cada palavra carrega responsabilidade financeira? A resposta revelou-se nada trivial e exigiu várias iterações de arquitetura antes de surgir um protótipo funcional.
Conceitos que mudaram a abordagem
Antes de escrever a primeira linha de código, a equipe precisou entender vários conceitos fundamentais que são mal explicados na maioria dos tutoriais:
- RAG (Retrieval-Augmented Generation) — em vez de responder “de memória”, o modelo busca fatos em uma base de conhecimento externa. Sem RAG, um bot financeiro ou inventa dados, ou responde “não sei” à maioria das perguntas específicas.
- Prompt engineering — instruções de sistema que definem o tom, as restrições e o formato das respostas. Em finanças, isso não é uma opção, mas uma camada obrigatória de controle do comportamento do sistema.
- Guardrails — mecanismos de proteção: proibição de conselhos específicos de investimento, exigência de citar fontes e recusa em fornecer números exatos sem verificação.
- Avaliação de qualidade — como medir se o bot responde corretamente? Métricas automáticas costumam induzir ao erro, e a revisão manual de cada resposta não escala.
- Latency vs. quality — um modelo mais inteligente responde mais devagar. Em um aplicativo móvel, 7–8 segundos de espera já são um problema sério de UX e conversão.
Onde surgiram dificuldades inesperadas
As dificuldades mais dolorosas não foram técnicas, mas organizacionais e conceituais.
Limites de responsabilidade. Desde o início, o departamento jurídico adotou uma posição clara: o bot deve informar, e não aconselhar. Isso reduziu significativamente o leque de respostas aceitáveis e exigiu repensar os principais cenários de uso. Parte das funcionalidades planejadas teve de ser removida.
Base de conhecimento. À primeira vista, uma empresa de fintech parece ter abundância de documentos estruturados — tarifas, condições, FAQ. Mas, ao montar o sistema RAG, ficou evidente que os formatos eram incompatíveis, parte da informação estava desatualizada e os dados estavam dispersos por vários sistemas sem um registro único. Construir uma base de conhecimento de qualidade levou consideravelmente mais tempo do que o próprio desenvolvimento do bot.
Confiança do usuário. As pessoas fazem perguntas neutras ao bot com facilidade, mas ficam mais cautelosas quando o assunto é finanças. A adoção do produto avançou mais lentamente do que a equipe esperava, e foi necessário trabalho adicional em UX e nas formulações.
“Este artigo foi escrito com o objetivo de explicar os conceitos e as
dificuldades com que eu e a equipe nos deparamos”, escrevem os autores, evitando deliberadamente os detalhes técnicos.
O que isso significa
A história dessa equipe é um retrato preciso do que a maioria das empresas enfrenta na primeira implementação séria de GenAI num produto. O domínio financeiro multiplica todos os riscos várias vezes: jurídicos, técnicos e relacionados ao usuário. Por isso, uma análise honesta feita por profissionais da prática tem ainda mais valor — uma análise que registra não só os sucessos, mas também as surpresas, aquelas que ninguém esperava.
❓ Perguntas frequentes sobre a notícia
O que se sabe sobre AI no setor financeiro é um caso à parte?
Modelos generativos lidam bem com perguntas amplas e abertas. Mas o domínio de fintech impõe requisitos fundamentalmente diferentes: precisão dos dados, atualização das informações e rigorosa cautela regulatória. Se um modelo de linguagem erra numa receita, isso é desagradável. Se ele erra na descrição de um produto bancário ou nas condições de um crédito, isso significa risco jurídico e perda da confiança do cliente. Desde os primeiros passos, a equipe esbarrou numa pergunta central: como evitar “alucinações” num contexto em que cada palavra carrega responsabilidade financ
O que se sabe sobre Conceitos que mudaram a abordagem?
Antes de escrever a primeira linha de código, a equipe precisou entender vários conceitos fundamentais que são mal explicados na maioria dos tutoriais: RAG (Retrieval-Augmented Generation) — em vez de responder “de memória”, o modelo busca fatos em uma base de conhecimento externa. Sem RAG, um bot financeiro ou inventa dados, ou responde “não sei” à maioria das perguntas específicas. Prompt engineering — instruções de sistema que definem o tom, as restrições e o formato das respostas. Em finanças, isso não é uma opção, mas uma camada obrigatória de controle do comportamento
Onde surgiram dificuldades inesperadas?
As dificuldades mais dolorosas não foram técnicas, mas organizacionais e conceituais. Limites de responsabilidade. Desde o início, o departamento jurídico adotou uma posição clara: o bot deve informar, e não aconselhar. Isso reduziu significativamente o leque de respostas aceitáveis e exigiu repensar os principais cenários de uso. Parte das funcionalidades planejadas teve de ser removida. Base de conhecimento. À primeira vista, uma empresa de fintech parece ter abundância de documentos estruturados — tarifas, condições, FAQ. Mas, ao montar o sistema RAG, ficou evidente que
Access Frontier LLMs & Multimodal AI in One Workspace
Discover NomadNet AI (nomadnet.ai) — unified access to frontier language models, research synthesis, and multimodal workflows.
O essencial da IA — uma vez por semana
Sete histórias que realmente importaram, escolhidas a dedo. Sem ruído nem releases.
Pronto! Verifique seu e-mail para a confirmação.