Amazon, Google e Meta ampliam endividamento para bancar a nova corrida por infraestrutura de AI
O fluxo de caixa, sozinho, já não basta para a Big Tech sustentar a corrida da AI. Amazon, Google e Meta aumentaram fortemente seus empréstimos para construir data centers e comprar chips. Só a Amazon captou o equivalente a quase US$ 54 bilhões, e a emissão total de títulos dos maiores hyperscalers já bate recordes. Por enquanto, os investidores estão tranquilos, mas o mercado espera provas de que esses gastos realmente vão se pagar. *A Meta é reconhecida como organização extremista e proibida na Rússia.
Processado por IA de Bloomberg Tech; editado por Hamidun News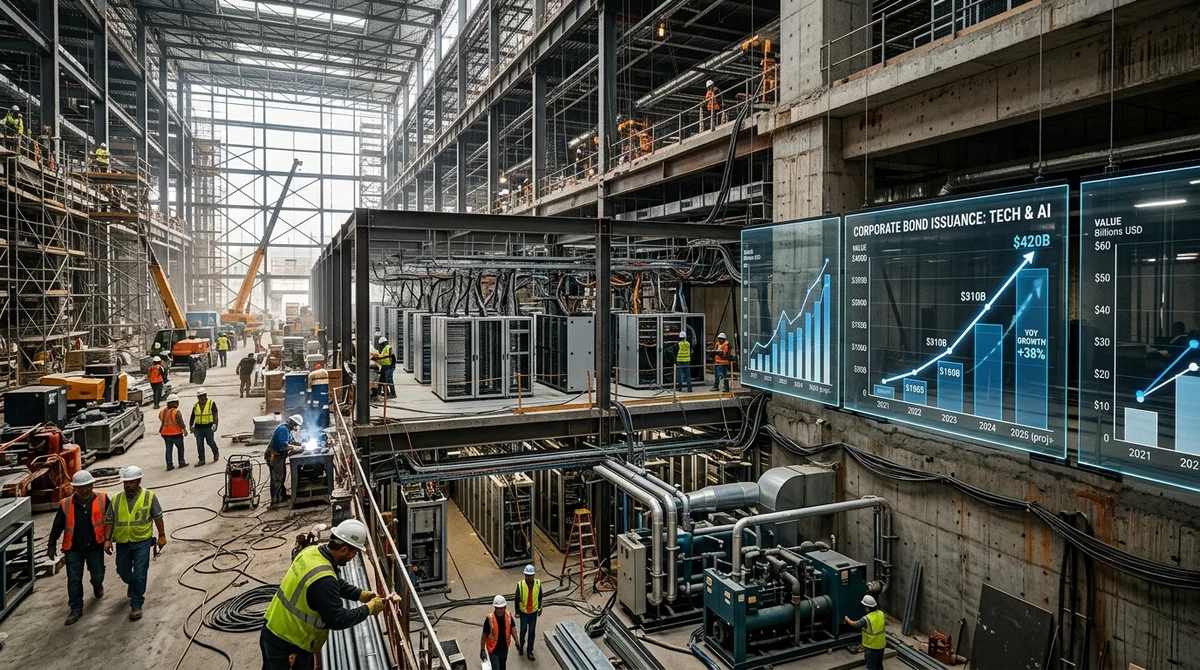
A corrida pela AI generativa está mudando os produtos da Big Tech e também seu modelo financeiro. Empresas que por anos conseguiram bancar o crescimento com o fluxo de caixa operacional agora recorrem cada vez mais ao mercado de dívida para acelerar a construção de data centers e a compra de capacidade computacional.
Por que o dinheiro já não basta
Até pouco tempo atrás, Google, Meta e Amazon pareciam empresas que quase não precisavam de dívida: margens altas, enormes reservas de caixa e ações em alta permitiam financiar a expansão sem movimentos bruscos. Mas a AI generativa se revelou uma categoria de gasto diferente. Não se trata de lançar mais um serviço, e sim de construir infraestrutura em escala industrial — data centers, redes, sistemas de resfriamento e clusters de aceleradores caros, nos quais os modelos são treinados e executados.
Com isso, muda a própria lógica de financiamento dos maiores players. Em vez de gastar apenas o lucro corrente, eles passaram a somar a ele grandes empréstimos. Em março, a Amazon estreou no mercado de dívida europeu e captou 14,5 bilhões de euros; antes disso, já havia tomado cerca de US$ 37 bilhões nos EUA.
Em fevereiro, a Alphabet fez uma emissão global de aproximadamente US$ 31,5 bilhões, incluindo raros títulos de prazo ultralongo. A Meta tomou cerca de US$ 30 bilhões ainda no outono. Para um setor que passou muito tempo quase sem pressão de dívida, isso já é o novo normal.
A escala da nova construção O motivo é simples: a AI virou um negócio intensivo em capital.
As gigantes de tecnologia criam seus próprios modelos, atendem milhões de usuários e alugam capacidade para startups e clientes corporativos via nuvem — tudo ao mesmo tempo. Esse regime exige expansão constante da base computacional, e muito rápida, antes que os concorrentes disparem na frente.
- Após as emissões nos EUA e na Europa, a Amazon reuniu o equivalente a quase US$ 54 bilhões.
- Os cinco maiores hyperscalers de AI emitiram cerca de US$ 121 bilhões em títulos em 2025, contra uma média de US$ 28 bilhões entre 2020 e 2024.
- Depois da operação da Amazon, analistas do BofA elevaram para US$ 175 bilhões a projeção de novos empréstimos do setor em 2026.
- A Alphabet informou que seus gastos de capital em 2026 podem chegar a US$ 185 bilhões.
- A maior parte desse dinheiro vai para data centers, energia, redes e chips de AI. Também importa que o objetivo não é só defender as posições atuais. As divisões de nuvem dessas empresas já lucram com o boom de AI alheio, vendendo computação para startups e corporações. Quanto maior a demanda por modelos e inferência, mais forte o incentivo para construir nova capacidade com antecedência. Caso contrário, a empresa corre o risco de não acompanhar o mercado e perder margem e clientes.
Por que o mercado não entra em pânico O paradoxo é que, por enquanto,
os investidores encaram essa onda de endividamento com calma. Amazon, Alphabet e Meta seguem com balanços sólidos, rating de crédito elevado e grandes fluxos de caixa. Por isso, seus títulos são disputados: em fevereiro, por exemplo, a demanda pela emissão em dólar da Alphabet superou várias vezes o volume ofertado.
Na prática, o mercado aposta que justamente as maiores plataformas serão as primeiras a monetizar a infraestrutura de AI e conseguirão recuperar o investimento por meio de nuvem, publicidade, assinaturas e serviços corporativos. Mas o risco não desaparece. Se a demanda por serviços de AI ficar abaixo do esperado ou se o hardware ficar obsoleto mais rápido do que o previsto, o peso da dívida ficará mais evidente e o retorno dos investimentos, mais fraco.
Outra questão é por quanto tempo os mercados vão financiar pacientemente orçamentos gigantescos sem uma resposta clara sobre onde, exatamente, está a principal fonte de lucro. Por ora, os investidores estão dispostos a acreditar que os vencedores serão os maiores e os mais rápidos. Mas é justamente esse conforto no crédito que acelera ainda mais a corrida.
O que isso significa A transição para a AI está se tornando uma
corrida tecnológica e também financeira. Vão vencer não simplesmente os que têm o melhor modelo, mas os que conseguem captar capital, construir infraestrutura e transformar computação em receita de forma mais rápida e barata, antes que o mercado se canse de esperar.
*A Meta é reconhecida como organização extremista e proibida na Rússia.
- 1 de nov. de 2026Agente de vídeo StreamVibe, do Google, supera outros modelos em 10,7% em timing e qualidade das respostas
- 1 de nov. de 2026OpenAI reescreve as regras de comportamento do GPT: cinco valores e uma cadeia de prioridades
- 1 de nov. de 2026Bots de voz com LLM usam o classificador rápido Jev: decisão em 200–500 ms
- 1 de nov. de 2026Google admite que o AI Mode reduz a receita da Busca; ações caem 15%
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
O essencial da IA — uma vez por semana
Sete histórias que realmente importaram, escolhidas a dedo. Sem ruído nem releases.
Pronto! Verifique seu e-mail para a confirmação.