UniCredit compte économiser jusqu'à 500 millions d'euros en cinq ans grâce à l'IA
UniCredit s'attend à ce que l'intelligence artificielle lui permette de réduire ses coûts nets de 400 à 500 millions d'euros en cinq ans environ. La banque associe cet effet à des gains d'efficacité dans le crédit, la conformité et l'intégration des clients. C'est un cas rare : un grand acteur financier avance d'emblée une fourchette d'économies précise, plutôt que des promesses abstraites sur l'IA.
Traité par IA depuis Bloomberg Tech ; édité par Hamidun News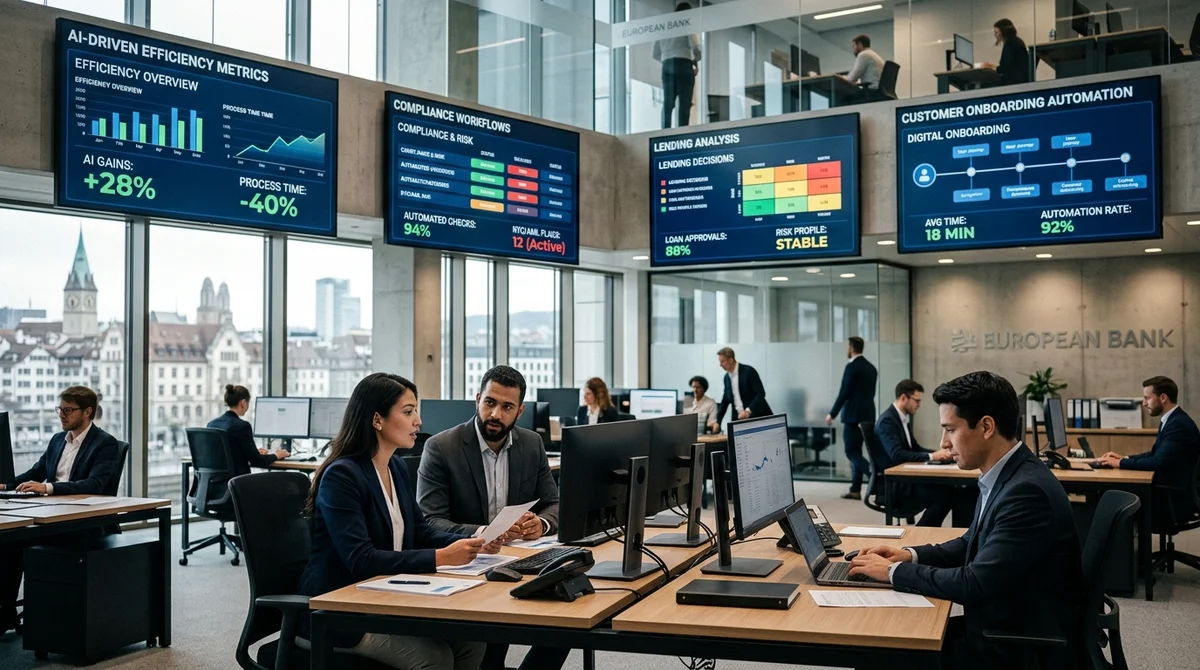
UniCredit a évalué l'effet économique potentiel de l'intelligence artificielle à 400–500 millions d'euros de réduction nette des coûts sur environ cinq ans. La banque n'attribue pas ce résultat à un seul système spectaculaire, mais à une refonte progressive de ses processus de base, de l'octroi de crédits à la conformité et à l'intégration des clients.
Une estimation sur cinq ans
Le directeur général d'UniCredit, Andrea Orcel, a déclaré que la banque cherchait déjà à quantifier l'apport réel de l'IA aux économies futures. Il s'agit d'une baisse nette des dépenses de 400–500 millions d'euros sur environ cinq ans. Pour une grande banque, c'est un signal important : l'intelligence artificielle n'est pas ici considérée comme une vitrine pour les investisseurs ni comme une expérience de laboratoire, mais comme un outil pour remonter le modèle opérationnel.
Plus la banque parviendra à intégrer précisément l'IA dans les procédures quotidiennes, plus l'effet sera fort sur le coût de revient des services et la rapidité des opérations internes. Même la borne basse de cette estimation est assez élevée pour que l'IA soit discutée au niveau stratégique, et pas seulement comme une initiative informatique de services isolés.
Où la banque cherche les gains
D'après la communication d'UniCredit, le calcul principal repose sur des gains d'efficacité dans les fonctions qui pèsent directement sur les coûts et la charge de travail des employés. La banque cite séparément les processus de crédit, la conformité et l'accueil de nouveaux clients. Ce ne sont pas les domaines les plus visibles pour l'utilisateur, mais c'est précisément là que s'accumulent d'ordinaire de gros volumes de vérifications manuelles, d'actions répétitives et de retards entre services.
- Prétraitement et analyse des demandes de crédit
- Vérification des clients et des documents au titre de la conformité
- Accélération de l'intégration des clients et de l'ouverture de produits
- Réduction des opérations manuelles dans les scénarios répétitifs
- Circulation plus rapide des données entre équipes et systèmes
Si cet effet est réellement obtenu, l'économie ne viendra pas seulement de la baisse des heures de travail manuel. Dans ce type de cas, la banque gagne généralement aussi grâce à moins d'erreurs, une charge de travail mieux répartie entre les équipes et un temps de traitement des dossiers plus court. Pour un établissement financier, c'est particulièrement important : même une légère accélération des processus de masse produit un résultat sensible quand des milliers de clients et de documents y transitent.
Pourquoi l'horizon compte
L'horizon de cinq ans montre qu'UniCredit ne promet pas une révolution instantanée. La banque prévoit très probablement un déploiement progressif, une intégration aux systèmes hérités, la mise en place d'un contrôle qualité et l'adaptation des procédures réglementaires. Dans la banque, l'IA donne rarement des résultats selon le schéma « on l'active aujourd'hui, on économise demain ». Un scénario bien plus réaliste voit les économies s'accumuler à mesure que les modèles sont intégrés à des tâches précises et passent de façon stable les audits, les contrôles de risques et les exigences internes de sécurité.
Il importe aussi qu'UniCredit parle précisément de réduction nette des coûts. Cela signifie que l'estimation intègre déjà non seulement le bénéfice, mais aussi les dépenses de lancement : licences, infrastructure, intégration, formation du personnel et contrôle des résultats. Cette approche paraît plus terre à terre que les déclarations habituelles sur la « transformation par l'IA », car elle ramène le débat au langage du résultat financier. Pour le marché, c'est un repère plus utile : on peut comparer non pas le nombre de pilotes, mais l'argent que la technologie fait réellement économiser dans le cœur de métier.
Ce que cela signifie
Pour le secteur bancaire, c'est un signe de plus que l'IA cesse d'être un sujet d'innovation à part et devient un élément de l'efficacité opérationnelle. Si UniCredit parvient à confirmer la fourchette d'économies annoncée, les autres grandes banques regarderont non seulement les chatbots et les interfaces, mais aussi les processus moins visibles où l'IA peut supprimer des frictions, accélérer les vérifications et réduire les coûts fixes.
Questions clés sur cet article
Que sait-on sur Une estimation sur cinq ans ?
Le directeur général d'UniCredit, Andrea Orcel, a déclaré que la banque cherchait déjà à quantifier l'apport réel de l'IA aux économies futures. Il s'agit d'une baisse nette des dépenses de 400–500 millions d'euros sur environ cinq ans. Pour une grande banque, c'est un signal important : l'intelligence artificielle n'est pas ici considérée comme une vitrine pour les investisseurs ni comme une expérience de laboratoire, mais comme un outil pour remonter le modèle opérationnel. Plus la banque parviendra à intégrer précisément l'IA dans les procédures quotidiennes, plus l'effe
Que sait-on sur Où la banque cherche les gains ?
D'après la communication d'UniCredit, le calcul principal repose sur des gains d'efficacité dans les fonctions qui pèsent directement sur les coûts et la charge de travail des employés. La banque cite séparément les processus de crédit, la conformité et l'accueil de nouveaux clients. Ce ne sont pas les domaines les plus visibles pour l'utilisateur, mais c'est précisément là que s'accumulent d'ordinaire de gros volumes de vérifications manuelles, d'actions répétitives et de retards entre services. Prétraitement et analyse des demandes de crédit Vérification des clients et de
Pourquoi l'horizon compte?
L'horizon de cinq ans montre qu'UniCredit ne promet pas une révolution instantanée. La banque prévoit très probablement un déploiement progressif, une intégration aux systèmes hérités, la mise en place d'un contrôle qualité et l'adaptation des procédures réglementaires. Dans la banque, l'IA donne rarement des résultats selon le schéma « on l'active aujourd'hui, on économise demain ». Un scénario bien plus réaliste voit les économies s'accumuler à mesure que les modèles sont intégrés à des tâches précises et passent de façon stable les audits, les contrôles de risques et les
Ship AI Faster with Founders, Engineers & Weekly Architecture Reviews
Inside Vibe Club (hamidun.com/club) — weekly live masterminds with Zhemal Khamidun, Tech Radar, full LMS access, and 370+ production Claude Code skills.
L'essentiel de l'IA — une fois par semaine
Sept actus qui ont vraiment compté, choisies à la main. Sans bruit ni communiqués.
C'est fait ! Vérifiez votre boîte mail pour la confirmation.