Le gouverneur de la Banque d'Angleterre alerte sur les risques de l'IA et l'instabilité du crédit privé
Andrew Bailey, gouverneur de la Banque d'Angleterre, est intervenu lors d'une conférence de banques centrales en Islande. Il a pointé deux risques majeurs : les modèles d'IA de pointe peuvent créer de nouvelles menaces pour le secteur financier, et le marché du crédit privé montre des signes d'instabilité préoccupants. Par ailleurs, la Banque d'Angleterre élabore une position concrète sur la régulation des stablecoins crypto.
Traité par IA depuis Bloomberg Tech ; édité par Hamidun News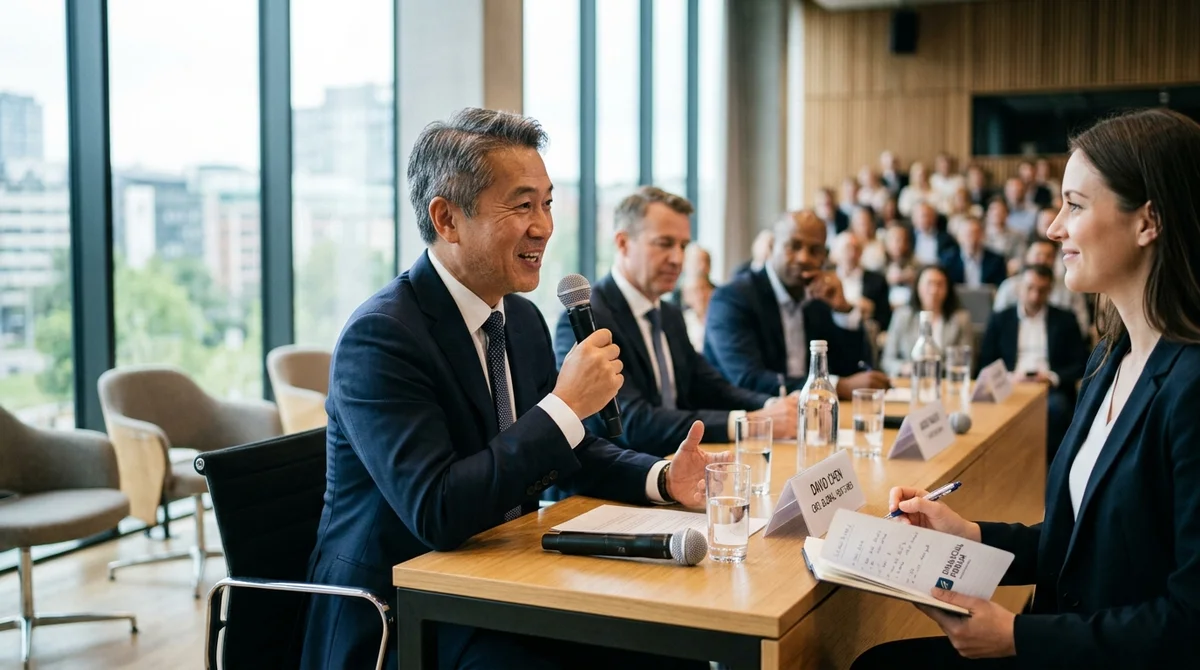
Andrew Bailey, gouverneur de la Banque d'Angleterre, a exprimé trois vives préoccupations sur l'avenir du système financier mondial lors d'une conférence de banques centrales en Islande. Dans son échange avec Stephanie Flanders (Bloomberg), il a abordé certains des sujets les plus brûlants pour les régulateurs du monde entier.
Les modèles d'IA menacent la stabilité financière
Selon l'évaluation de Bailey, les modèles d'IA de pointe créent des risques nouveaux et imprévisibles pour le secteur financier. Les banques centrales et les régulateurs commencent à peine à comprendre comment ces technologies peuvent affecter l'économie et les flux financiers.
Le problème ne vient pas de l'IA en soi, mais de la vitesse de son développement. De nouvelles capacités apparaissent plus vite que les régulateurs ne peuvent les évaluer et y adapter l'infrastructure de supervision. Bailey a insisté sur la nécessité d'une coordination étroite entre les fintechs et les banques centrales afin de repérer les risques avant qu'ils ne deviennent des problèmes systémiques.
L'utilisation de grands modèles de langage dans les établissements financiers inquiète tout particulièrement. Il est difficile de prévoir comment un système d'IA se comportera en situation de stress financier ou dans des scénarios de marché extrêmes. Les banques ont déjà commencé à expérimenter l'IA pour le trading, la gestion des risques et les décisions de crédit, mais les tests de résistance de ces systèmes restent insuffisants.
Le crédit privé accumule les risques
Le deuxième avertissement de Bailey concerne directement le marché du crédit privé. Ces dernières années, ce segment a considérablement grossi, faisant sortir les emprunteurs du système bancaire formel vers un secteur moins régulé.
- Les prêteurs privés sont soumis à des règles moins strictes que les banques traditionnelles
- Leur activité est bien plus difficile à suivre pour les banques centrales
- Le niveau du risque de défaut est moins transparent pour les investisseurs et les partenaires
- Les liens entre le crédit privé et le reste du système financier restent flous
Bailey a averti qu'en cas de ralentissement économique, le marché du crédit privé pourrait subir une pression importante. Cela toucherait inévitablement l'économie dans son ensemble et le comportement des consommateurs. Si de grands acteurs du crédit privé étaient confrontés à une vague de défauts, cela pourrait provoquer un risque systémique.
Les stablecoins exigent une supervision
Le troisième thème concerne les actifs numériques, et en particulier les stablecoins crypto. Bailey a indiqué que la Banque d'Angleterre surveille de près ce segment en croissance et élabore activement une approche réglementaire pour sa supervision.
«
Nous devons nous assurer que les stablecoins, s'ils sont largement adoptés, ne créent pas un nouveau système de paiements parallèle sans supervision adéquate », a déclaré Bailey dans un entretien à Bloomberg.
La position de la banque centrale est souple : les stablecoins crypto adossés à la livre sterling peuvent devenir un instrument financier utile. Mais seulement à condition d'une réglementation stricte, de normes de sécurité élevées et d'une transparence totale des opérations.
Le gouvernement et la banque centrale préparent des initiatives législatives qui permettraient de réguler les stablecoins au même niveau que les systèmes de paiement traditionnels. Il s'agit d'exigences de capital minimum, de procédures d'audit et de protection des fonds des consommateurs.
Ce que cela signifie
L'intervention de Bailey montre que les régulateurs mondiaux s'inquiètent sérieusement des nouvelles sources d'instabilité financière. L'intelligence artificielle, le crédit privé et la finance décentralisée changent rapidement le paysage, mais l'infrastructure réglementaire reste en retard.
Pour les fintechs et les startups, cela signifie que le durcissement attendu de la réglementation touchera précisément les segments qui croissent le plus vite. Les entreprises doivent penser non seulement à la gestion des risques, mais aussi à leur capacité à opérer dans un environnement normatif plus strict.
Questions clés sur cet article
Que sait-on sur Les modèles d'IA menacent la stabilité financière ?
Selon l'évaluation de Bailey, les modèles d'IA de pointe créent des risques nouveaux et imprévisibles pour le secteur financier. Les banques centrales et les régulateurs commencent à peine à comprendre comment ces technologies peuvent affecter l'économie et les flux financiers. Le problème ne vient pas de l'IA en soi, mais de la vitesse de son développement. De nouvelles capacités apparaissent plus vite que les régulateurs ne peuvent les évaluer et y adapter l'infrastructure de supervision. Bailey a insisté sur la nécessité d'une coordination étroite entre les fintechs et l
Que sait-on sur Le crédit privé accumule les risques ?
Le deuxième avertissement de Bailey concerne directement le marché du crédit privé. Ces dernières années, ce segment a considérablement grossi, faisant sortir les emprunteurs du système bancaire formel vers un secteur moins régulé. Les prêteurs privés sont soumis à des règles moins strictes que les banques traditionnelles Leur activité est bien plus difficile à suivre pour les banques centrales Le niveau du risque de défaut est moins transparent pour les investisseurs et les partenaires Les liens entre le crédit privé et le reste du système financier restent flous Bailey a
Que sait-on sur Les stablecoins exigent une supervision ?
Le troisième thème concerne les actifs numériques, et en particulier les stablecoins crypto. Bailey a indiqué que la Banque d'Angleterre surveille de près ce segment en croissance et élabore activement une approche réglementaire pour sa supervision. « Nous devons nous assurer que les stablecoins, s'ils sont largement adoptés, ne créent pas un nouveau système de paiements parallèle sans supervision adéquate », a déclaré Bailey dans un entretien à Bloomberg. La position de la banque centrale est souple : les stablecoins crypto adossés à la livre sterling peuvent devenir un in
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
L'essentiel de l'IA — une fois par semaine
Sept actus qui ont vraiment compté, choisies à la main. Sans bruit ni communiqués.
C'est fait ! Vérifiez votre boîte mail pour la confirmation.