Los bonos de centros de datos en EE. UU. caen tras una señal de alerta sobre el crecimiento de OpenAI
OpenAI no alcanzó sus propios objetivos de crecimiento de usuarios y ventas, y el mercado reaccionó de inmediato. Los bonos de empresas estadounidenses vinculadas a centros de datos cayeron porque los inversores temen que el gasto en infraestructura de IA pueda crecer más rápido que los ingresos. La señal importa no solo para OpenAI, sino para toda la cadena que rodea a la computación de IA y para el mercado de crédito.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News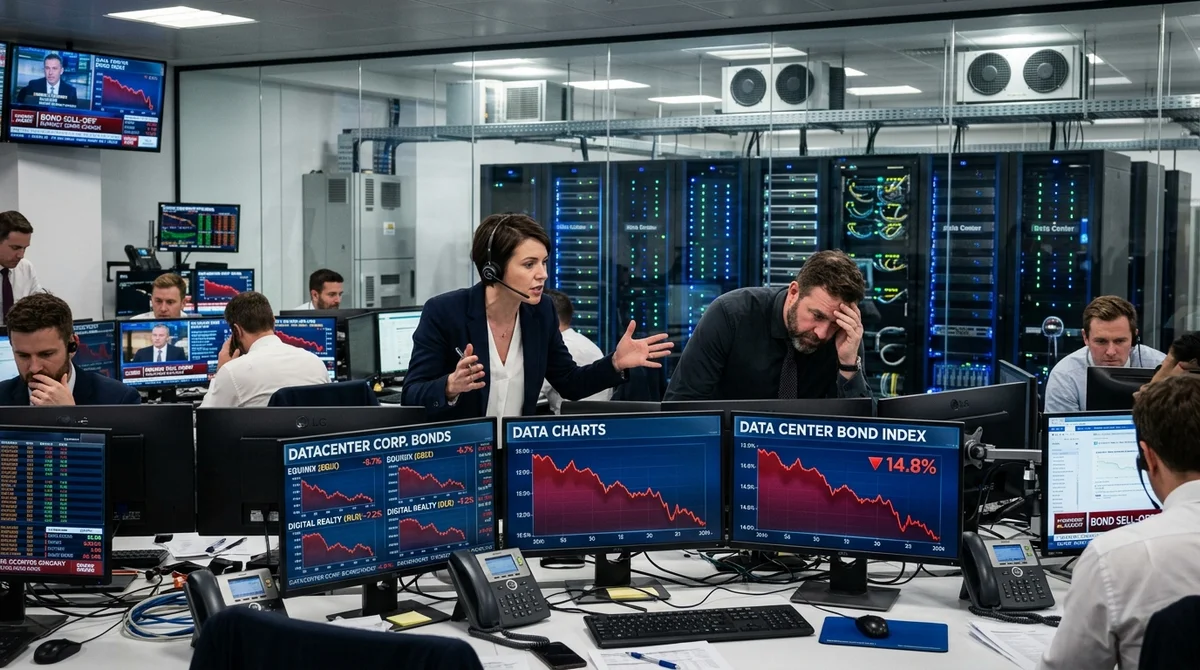
El martes 28 de abril cayeron en Estados Unidos los bonos corporativos de empresas vinculadas a centros de datos, tras las informaciones de que OpenAI no cumplió sus propios objetivos de crecimiento de usuarios y ventas. Para el mercado fue una señal de alerta: si la demanda de servicios de IA crece más despacio de lo esperado, el ritmo de recuperación de la inversión de toda la carrera de infraestructura queda en entredicho.
Por qué el mercado se sacudió
El detonante fue una publicación de The Wall Street Journal según la cual OpenAI no ha alcanzado en los últimos tiempos sus referencias internas de captación de nuevos usuarios e ingresos. En ese contexto, según Bloomberg, los inversores empezaron a vender bonos de empresas estadounidenses cuya valoración depende estrechamente de la construcción y la ocupación de centros de datos.
La lógica es sencilla: si uno de los principales motores de la demanda de IA crece menos de lo previsto, el flujo de caja de toda la cadena puede resultar más débil de lo que asumían los modelos. El mercado de bonos suele reaccionar con más calma que el de acciones, así que incluso un movimiento moderado se interpreta como una señal importante.
Los inversores no discuten que la capacidad de cómputo para IA hace falta ya. Pero reevalúan el riesgo rápidamente cuando surge la duda de que los mayores compradores de esa capacidad puedan mantener sin problemas su ritmo de gasto anterior. Para el mercado de crédito, no es una cuestión de hype, sino de la capacidad de atender la deuda y obtener nueva financiación en condiciones aceptables.
Dónde está el punto débil
La noticia golpea la parte más vulnerable del auge de la IA de los últimos dos años: la expectativa de que la demanda de modelos, asistentes y servicios corporativos de IA justificaría casi automáticamente cualquier inversión de capital en infraestructura. Sin embargo, los centros de datos, los aceleradores, el suministro eléctrico y el equipamiento de red no se amortizan con eslóganes, sino con los ingresos recurrentes de los clientes. Si el crecimiento de usuarios y ventas de un gran cliente empieza a quedarse por detrás del plan, los inversores plantean enseguida una pregunta incómoda: ¿creyó el mercado demasiado pronto en una demanda infinita?
Ahora los acreedores y los tenedores de bonos vigilan con especial atención varios factores:
- el ritmo de aumento de usuarios de pago en las plataformas de IA;
- la capacidad de monetizar productos corporativos y de consumo;
- la sostenibilidad del gasto en alquiler de capacidad y construcción de nuevos emplazamientos;
- la rapidez con que los proyectos de infraestructura empiezan a generar un flujo de caja predecible.
Es importante que, por ahora, no se trata de un giro demostrado del mercado de la IA. La publicación solo reforzó los temores internos en torno a OpenAI y recordó a los inversores que entre la popularidad de los productos de IA y la rentabilidad de la infraestructura no hay un vínculo instantáneo. Incluso con mucho interés de los usuarios, las empresas deben mostrar ventas, márgenes y disciplina de gasto. Cuando uno de los líderes del sector da motivos para dudar de esta fórmula, la presión pasa rápidamente a quienes están a su lado.
Golpe a la cadena
La venta no afecta solo a las empresas que construyen o dan servicio directamente a centros de datos para los mayores actores de la IA. El nerviosismo se extiende a todo el segmento en el que la carga de deuda se justificaba por la expectativa de un boom prolongado. Esto alcanza a los operadores de instalaciones, a los proveedores de infraestructura técnica y a quienes se endeudaron para ampliar capacidad contando con una demanda casi garantizada de los grandes modelos y servicios en la nube.
Para estos emisores, el problema ni siquiera es un único informe sobre OpenAI, sino el cambio del ánimo general. Cuando el mercado empieza a dudar del ritmo de crecimiento del líder, endurece automáticamente las exigencias al resto de participantes de la cadena. Les resulta más difícil endeudarse barato y cada nuevo proyecto exige una explicación más detallada: quién será el arrendatario, cuándo empezarán los pagos, cuán estable es la demanda y qué ocurrirá si las previsiones de los clientes vuelven a ser demasiado optimistas.
Qué significa
La noticia importa no porque descarte la infraestructura de IA, sino porque devuelve al mercado a la aritmética básica. Ya no basta con esperar una gran demanda: los acreedores quieren ver una economía demostrable. Para OpenAI, esto aumenta la presión sobre el crecimiento y la monetización; para los centros de datos y sus inversores, supone un examen más estricto de cada nueva ronda de gasto.
- 1 nov 2026Los modelos locales pierden ante Opus y Codex: 0,21 puntos en un MacBook frente a 1,00 de Codex
- 1 nov 2026Kimi logra un 96,2 % en un test de analítica sobre una base de 1C y se perfila como plan B ante un bloqueo de Claude
- 1 nov 2026OpenAI reescribe las reglas de comportamiento de GPT: cinco valores y una cadena de prioridades
- 1 nov 2026Google admite que AI Mode reduce los ingresos de su buscador: las acciones caen un 15%
Preguntas frecuentes sobre la noticia
¿Qué se sabe sobre Por qué el mercado se sacudió?
El detonante fue una publicación de The Wall Street Journal según la cual OpenAI no ha alcanzado en los últimos tiempos sus referencias internas de captación de nuevos usuarios e ingresos. En ese contexto, según Bloomberg, los inversores empezaron a vender bonos de empresas estadounidenses cuya valoración depende estrechamente de la construcción y la ocupación de centros de datos. La lógica es sencilla: si uno de los principales motores de la demanda de IA crece menos de lo previsto, el flujo de caja de toda la cadena puede resultar más débil de lo que asumían los modelos.
Dónde está el punto débil?
La noticia golpea la parte más vulnerable del auge de la IA de los últimos dos años: la expectativa de que la demanda de modelos, asistentes y servicios corporativos de IA justificaría casi automáticamente cualquier inversión de capital en infraestructura. Sin embargo, los centros de datos, los aceleradores, el suministro eléctrico y el equipamiento de red no se amortizan con eslóganes, sino con los ingresos recurrentes de los clientes. Si el crecimiento de usuarios y ventas de un gran cliente empieza a quedarse por detrás del plan, los inversores plantean enseguida una pre
¿Qué se sabe sobre Golpe a la cadena?
La venta no afecta solo a las empresas que construyen o dan servicio directamente a centros de datos para los mayores actores de la IA. El nerviosismo se extiende a todo el segmento en el que la carga de deuda se justificaba por la expectativa de un boom prolongado. Esto alcanza a los operadores de instalaciones, a los proveedores de infraestructura técnica y a quienes se endeudaron para ampliar capacidad contando con una demanda casi garantizada de los grandes modelos y servicios en la nube. Para estos emisores, el problema ni siquiera es un único informe sobre OpenAI, sin
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.