Alphabet وAmazon وMeta وMicrosoft ترفع خطط الإنفاق على الذكاء الاصطناعي إلى 725 مليار دولار في 2026
تواصل كبرى شركات التقنية الأمريكية رفع رهاناتها في سباق الذكاء الاصطناعي: فقد يبلغ إجمالي النفقات الرأسمالية (capex) لشركات Alphabet وAmazon وMeta وMicrosoft 725 مليار دولار في 2026. وقد رفعت Google وMeta توقعاتهما، بينما أعلنت Microsoft للمرة الأولى رقماً استرشادياً عند 190 مليار دولار، وأبقت Amazon على خطتها البالغة 200 مليار دولار. تذهب الأموال في المقام الأول إلى مراكز البيانات والخوادم والرقائق والطاقة. *تُصنَّف Meta في روسيا منظمة متطرفة ومحظورة فيها.
معالج بواسطة الذكاء الاصطناعي من Bloomberg Tech؛ بتحرير Hamidun News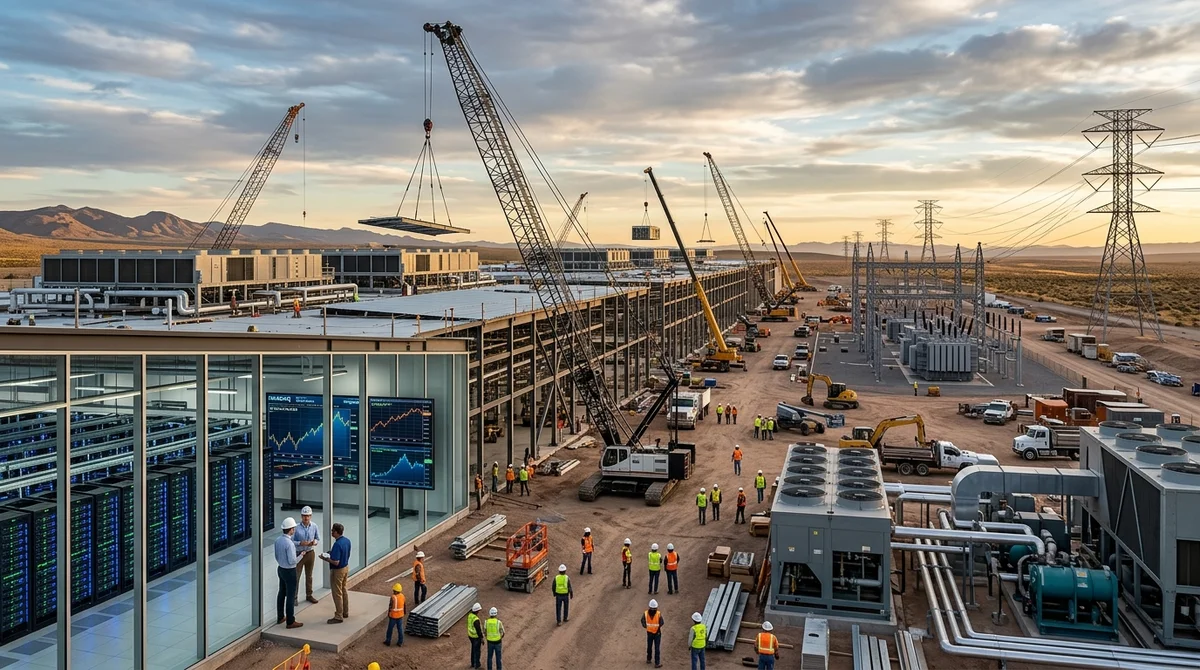
ترفع أكبر أربع شركات تقنية أمريكية سقف إنفاقها على الذكاء الاصطناعي: إذ قد يصل إجمالي الاستثمارات الرأسمالية لشركات Alphabet وAmazon وMeta وMicrosoft في 2026 إلى 725 مليار دولار. ولا يذهب معظم هذه الأموال إلى التطبيقات، بل إلى البنية التحتية المادية: مراكز البيانات والخوادم ومعدات الشبكات والطاقة اللازمة لتشغيل الذكاء الاصطناعي.
سقف جديد للإنفاق الرأسمالي
في فبراير، كان الرقم الاسترشادي الإجمالي لإنفاق هذه الشركات في 2026 يبدو شبه غير معقول عند 650 مليار دولار. لكن بعد نتائج الربع الأول ارتفع الرقم مجدداً. فقد رفعت Alphabet وMeta توقعاتهما، وحددت Microsoft للمرة الأولى رقماً استرشادياً للسنة التقويمية 2026، بينما أبقت Amazon على خطتها المعلنة سابقاً. ونتيجة لذلك، ارتفع الحد الأعلى للنفقات الرأسمالية (capex) الإجمالية إلى 725 مليار دولار، واقترب الحد الأدنى من 700 مليار دولار.
يدل ذلك على أن سباق الذكاء الاصطناعي لم يعد قصة نماذج ومنتجات فحسب، فقد أصبحت القدرة الحاسوبية الأصل الأهم. وعبارة «الاستثمار في الذكاء الاصطناعي» تخفي هنا بنوداً ملموسة تماماً: بناء مراكز البيانات وتجهيزها، وشراء وحدات GPU والخوادم، وبنية الشبكات، وأنظمة التبريد، وربط القدرات الجديدة بشبكات الكهرباء. وبالنسبة إلى السوق، يمثل هذا تحولاً مهماً: فقد أصبحت النماذج اللغوية الكبيرة صناعة كثيفة رأس المال بشكل نهائي، لا تعتمد الميزة التنافسية فيها على جودة النموذج وحدها، بل على من يشغّل مجمّعات الحوسبة الجديدة أسرع.
من يرفع الرهانات
إذا وزّعنا التقدير الجديد على الشركات، يتضح أن لكل منها منطق نمو خاصاً به تقريباً، لكن القاسم المشترك واحد: فالطلب على الخدمات السحابية وخدمات الذكاء الاصطناعي كان قوياً بما يكفي لتبرير مزيد من زيادة الإنفاق. والأبرز أن الأمر لم يعد يتعلق بأحلام طويلة الأمد لسنوات قادمة، بل بمراجعة الخطط في منتصف العام نفسه.
- Amazon أبقت على رقمها الاسترشادي عند 200 مليار دولار. وفي الوقت نفسه نما قطاع AWS في الربع الأول بنسبة 28% ليبلغ 37.6 مليار دولار، بينما تراجع التدفق النقدي الحر خلال آخر 12 شهراً إلى 1.2 مليار دولار في ظل الارتفاع الحاد في الاستثمار في الممتلكات والمعدات.
- Microsoft أعلنت للمرة الأولى رقماً استرشادياً يبلغ نحو 190 مليار دولار للسنة التقويمية 2026. وأفادت الشركة أيضاً بأن أعمالها في مجال الذكاء الاصطناعي تجاوزت بالفعل 37 مليار دولار على أساس معدل الإيرادات السنوي (run rate)، وأن نفقاتها الرأسمالية الفصلية بلغت 31.9 مليار دولار.
- Alphabet رفعت توقعاتها إلى 180–190 مليار دولار بدلاً من 175–185 مليار دولار سابقاً. ونمت إيرادات Google Cloud في الربع الأول بنسبة 63% لتبلغ 20 مليار دولار، وتحذر الشركة بالفعل من أن النفقات سترتفع بشكل ملحوظ مجدداً في 2027.
- Meta رفعت نطاق توقعاتها إلى 125–145 مليار دولار من 115–135 مليار دولار سابقاً. وربطت الشركة ذلك صراحةً بارتفاع أسعار المكونات وبنفقات إضافية على مراكز البيانات لقدرات المستقبل.
وفي هذا السياق تبدو Amazon استثناءً: فهي لم ترفع رقمها الاسترشادي، لكنها بقيت مع ذلك أكثر المستثمرين جرأة بالأرقام المطلقة. أما لدى الشركات الأخرى فالمسار واضح لا لبس فيه: إذ تواصل نفقات البنية التحتية النمو بوتيرة أسرع مما كانت السوق مستعدة قبل وقت قصير لإدراجه في توقعاتها. وحتى الحد الأدنى بحسب التوقعات الحالية يقع عند نحو 695 مليار دولار، ما يعني أن العتبة النفسية البالغة 700 مليار دولار قد تم بلوغها فعلياً.
ثمن سباق الذكاء الاصطناعي
لا يعود ارتفاع الميزانيات إلى عامل واحد. فمن جهة، لا يزال الطلب على الحوسبة لأغراض التدريب والاستدلال (inference) يفوق المعروض. ومن جهة أخرى، ترتفع أسعار المكونات نفسها، ومعها تكاليف البناء والتبريد وربط مراكز البيانات الجديدة. وأشارت Microsoft بشكل منفصل إلى أن نحو 25 مليار دولار من نفقاتها السنوية ترتبط تحديداً بارتفاع تكلفة المكونات. وتتحدث Meta عن مكونات أغلى ونفقات إضافية على قدرات الفترات المقبلة. أي أن الشركات تدفع لا مقابل الطلب الحالي فحسب، بل أيضاً مقابل الحق في ألا تصطدم بالنقص بعد عام.
«نحن واثقون من العائد على هذه الاستثمارات، لأن إشارات الطلب تتقوى
واستخدام المنتجات يتزايد»، — إيمي هود.
غير أن المستثمرين لا يرون في هذه الأرقام تسارع سوق الذكاء الاصطناعي فحسب، بل المخاطر أيضاً. فكلما ارتفع الإنفاق الرأسمالي (capex)، زاد الضغط على التدفق النقدي الحر والهوامش، خصوصاً إذا طال أمد استرداد استثمارات مراكز البيانات الجديدة. وتُظهر Amazon بالفعل كيف تلتهم هذه النفقات التدفق النقدي الحر بسرعة. لكن التقارير نفسها تمنح الشركات في الوقت ذاته حججاً للدفاع عن موقفها: فقد سجلت Google Cloud ربعاً قياسياً، وحققت AWS أسرع وتيرة نمو لها منذ 15 ربعاً، وواصلت Azure النمو بنسبة 40%. وما دام الطلب محافظاً على هذا المستوى، ستواصل كبرى شركات التقنية شراء الوقت والقدرة الحاسوبية بأي مبالغ معقولة.
ماذا يعني ذلك
أصبح سباق الذكاء الاصطناعي صناعياً بشكل نهائي. ولن يفوز فيه مطورو النماذج القوية وحدهم، بل أيضاً من يستطيع بناء البنية التحتية الحاسوبية أسرع من غيره وتمويلها دون الإضرار بنشاطه الأساسي. وبالنسبة إلى السوق، هذه إشارة إلى أن الطلب على الذكاء الاصطناعي حقيقي الآن، لكن الرهانات ترتفع معه: فتذكرة الدخول إلى نادي الكبار تُقاس بمئات المليارات من الدولارات.
*تُصنَّف Meta في روسيا منظمة متطرفة ومحظورة فيها.
Access Frontier LLMs & Multimodal AI in One Workspace
Discover NomadNet AI (nomadnet.ai) — unified access to frontier language models, research synthesis, and multimodal workflows.
أهم ما في عالم الذكاء الاصطناعي — مرة كل أسبوع
سبع قصص مهمة فعلاً هذا الأسبوع، مختارة بعناية. بلا ضجيج ولا بيانات صحفية.
تم! تحقق من بريدك للتأكيد.