Amazon, Google y Meta se endeudan para la nueva carrera por la infraestructura de IA
Al Big Tech ya no le basta con su flujo de caja para financiar la carrera de la IA. Amazon, Google y Meta han disparado su endeudamiento para construir centros de datos y comprar chips: solo Amazon ha captado el equivalente a casi 54.000 millones de dólares, y las emisiones de bonos de los grandes hiperescaladores ya baten récords. Por ahora los inversores mantienen la calma, pero el mercado espera pruebas de que este gasto realmente se rentabilizará. *Meta está reconocida como organización extremista y prohibida en Rusia.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News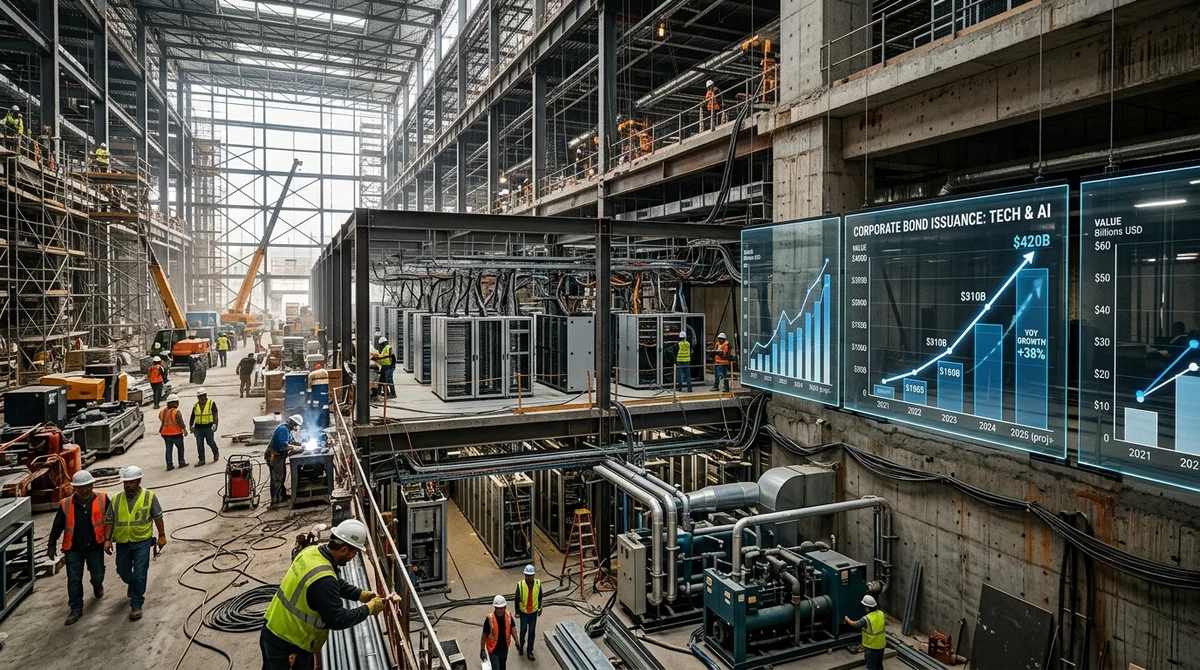
La carrera por la IA generativa está cambiando no solo los productos de las grandes tecnológicas, sino también su modelo financiero. Empresas que durante años pudieron pagar su crecimiento con el flujo de caja operativo recurren ahora cada vez más al mercado de deuda para acelerar la construcción de centros de datos y la compra de capacidad de cómputo.
Por qué ya no alcanza el dinero
Hasta hace poco, Google, Meta y Amazon parecían compañías que apenas necesitaban deuda: sus altos márgenes, sus enormes reservas de efectivo y la subida de sus acciones les permitían financiar la expansión sin movimientos bruscos. Pero la IA generativa resultó ser otra categoría de gasto. No se trata de lanzar un servicio más, sino de construir infraestructura a escala industrial: centros de datos, redes, sistemas de refrigeración y clústeres de costosos aceleradores en los que se entrenan y ejecutan los modelos.
Eso cambia la lógica misma de financiación de los grandes actores. En lugar de gastar solo los beneficios corrientes, ahora les suman grandes volúmenes de deuda. En marzo, Amazon salió por primera vez al mercado de deuda europeo y captó 14,5 millones de euros, después de haber tomado prestados otros 37.000 millones de dólares en Estados Unidos. En febrero, Alphabet colocó una emisión global de unos 31.500 millones de dólares, que incluía bonos de muy largo plazo, algo poco habitual. Meta ya se había endeudado en otoño por unos 30.000 millones de dólares. Para un sector que durante mucho tiempo vivió casi sin presión de deuda, esto ya es la nueva normalidad.
La escala de la nueva construcción
La razón es sencilla: la IA se ha convertido en un negocio intensivo en capital. Los gigantes tecnológicos desarrollan sus propios modelos, atienden a millones de usuarios y alquilan capacidad a startups y clientes corporativos a través de la nube, todo al mismo tiempo. Ese ritmo exige ampliar constantemente la base de cómputo, y muy deprisa, antes de que la competencia se adelante.
- Tras sus emisiones en Estados Unidos y Europa, Amazon ha reunido el equivalente a casi 54.000 millones de dólares.
- Los cinco mayores hiperescaladores de IA emitieron en 2025 unos 121.000 millones de dólares en bonos, frente a una media de 28.000 millones en 2020–2024.
- Tras la operación de Amazon, los analistas de BofA elevaron hasta 175.000 millones de dólares su previsión de nueva deuda del sector para 2026.
- Alphabet indicó que su gasto de capital en 2026 podría alcanzar los 185.000 millones de dólares.
- La mayor parte de ese dinero se destina a centros de datos, energía, redes y chips de IA.
También importa que no se trata solo de defender posiciones. Las divisiones de nube de estas compañías ya ganan dinero con el auge de la IA ajeno, vendiendo cómputo a startups y corporaciones. Cuanto mayor es la demanda de modelos e inferencia, más incentivo hay para construir capacidad por adelantado. De lo contrario, la empresa corre el riesgo de quedarse atrás y perder tanto margen como clientes.
Por qué el mercado no entra en pánico
La paradoja es que, por ahora, los inversores reciben con calma esta oleada de deuda. Amazon, Alphabet y Meta siguen teniendo balances sólidos, una calificación crediticia alta y grandes flujos de caja. Por eso sus bonos se colocan con mucha facilidad: por ejemplo, la demanda de la emisión en dólares de Alphabet en febrero superó varias veces el volumen ofertado. En la práctica, el mercado apuesta a que serán precisamente las mayores plataformas las primeras en monetizar la infraestructura de IA y las que podrán recuperar la inversión a través de la nube, la publicidad, las suscripciones y los servicios corporativos.
Pero el riesgo no desaparece. Si la demanda de servicios de IA resulta inferior a lo esperado o el hardware se queda obsoleto antes de lo previsto, la carga de la deuda pesará más y la rentabilidad de la inversión será menor. Otra incógnita es cuánto tiempo seguirán los mercados financiando con paciencia presupuestos gigantescos sin una respuesta clara sobre dónde está exactamente la principal fuente de beneficio. Por ahora, los inversores están dispuestos a creer que ganarán los más grandes y los más rápidos. Pero es justo esa comodidad crediticia la que acelera todavía más la carrera.
Qué significa esto
La transición a la IA se está convirtiendo en una carrera tanto tecnológica como financiera. No ganarán simplemente quienes tengan el mejor modelo, sino quienes puedan captar capital de forma más rápida y barata, construir la infraestructura y convertir el cómputo en ingresos antes de que el mercado se canse de esperar.
*Meta está reconocida como organización extremista y prohibida en Rusia.
- 1 nov 2026StreamVibe, el agente de vídeo de Google, supera en un 10,7 % a otros modelos en momento y calidad de respuesta
- 1 nov 2026OpenAI reescribe las reglas de comportamiento de GPT: cinco valores y una cadena de prioridades
- 1 nov 2026Los bots de voz con LLM recurren al clasificador rápido Jev: decisiones en 200–500 ms
- 1 nov 2026Google admite que AI Mode reduce los ingresos de su buscador: las acciones caen un 15%
Preguntas frecuentes sobre la noticia
¿Qué se sabe sobre Por qué ya no alcanza el dinero?
Hasta hace poco, Google, Meta y Amazon parecían compañías que apenas necesitaban deuda: sus altos márgenes, sus enormes reservas de efectivo y la subida de sus acciones les permitían financiar la expansión sin movimientos bruscos. Pero la IA generativa resultó ser otra categoría de gasto. No se trata de lanzar un servicio más, sino de construir infraestructura a escala industrial: centros de datos, redes, sistemas de refrigeración y clústeres de costosos aceleradores en los que se entrenan y ejecutan los modelos. Eso cambia la lógica misma de financiación de los grandes act
¿Qué se sabe sobre La escala de la nueva construcción?
La razón es sencilla: la IA se ha convertido en un negocio intensivo en capital. Los gigantes tecnológicos desarrollan sus propios modelos, atienden a millones de usuarios y alquilan capacidad a startups y clientes corporativos a través de la nube, todo al mismo tiempo. Ese ritmo exige ampliar constantemente la base de cómputo, y muy deprisa, antes de que la competencia se adelante. Tras sus emisiones en Estados Unidos y Europa, Amazon ha reunido el equivalente a casi 54.000 millones de dólares. Los cinco mayores hiperescaladores de IA emitieron en 2025 unos 121.000 millone
¿Qué se sabe sobre Por qué el mercado no entra en pánico?
La paradoja es que, por ahora, los inversores reciben con calma esta oleada de deuda. Amazon, Alphabet y Meta siguen teniendo balances sólidos, una calificación crediticia alta y grandes flujos de caja. Por eso sus bonos se colocan con mucha facilidad: por ejemplo, la demanda de la emisión en dólares de Alphabet en febrero superó varias veces el volumen ofertado. En la práctica, el mercado apuesta a que serán precisamente las mayores plataformas las primeras en monetizar la infraestructura de IA y las que podrán recuperar la inversión a través de la nube, la publicidad, las
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.