Visa تُهيّئ بنيتها التحتية للمدفوعات لمعاملات تُطلقها وكلاء الذكاء الاصطناعي
بدأت Visa تهيئة البنية التحتية المصرفية لمدفوعات يمكن لوكلاء الذكاء الاصطناعي إطلاقها نيابةً عن العميل. وتختبر الشركة في أوروبا برنامج Agentic Ready بالتعاون مع Commerzbank وDZ Bank وجهات إصدار أخرى، إذ تتحقق البنوك من الترميز (tokenization) والمصادقة وضبط الموافقة، كي يستطيع الوكيل البحث عن سلعة ومقارنة الأسعار ودفع ثمن المشتريات ضمن حدود مسبقة، دون تأكيد يدوي لكل عملية.
معالج بواسطة الذكاء الاصطناعي من AI News؛ بتحرير Hamidun News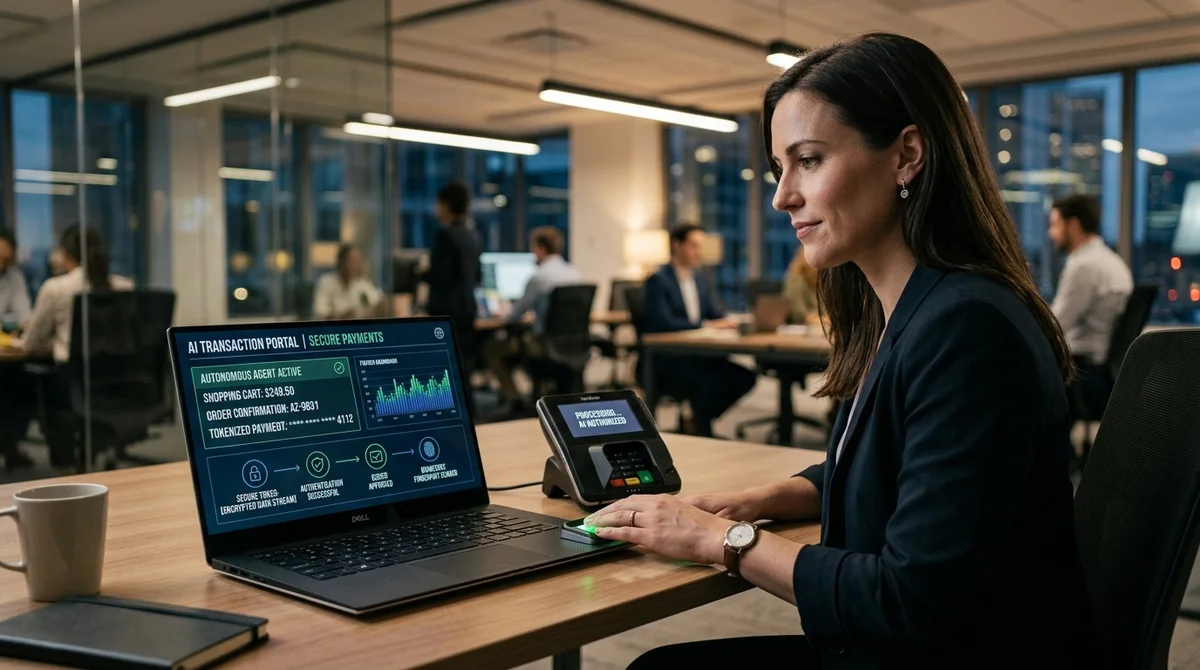
بدأت Visa بإعادة تشكيل البنية التحتية للمدفوعات وفق سيناريو لا يبدأ فيه الشراء إنسان، بل وكيل ذكاء اصطناعي. وتختبر الشركة بالفعل في أوروبا كيف يمكن إتمام هذه المعاملات بأمان دون المساس بالعمليات المصرفية المعتادة.
ما الذي تختبره Visa
في 17 مارس 2026 أطلقت الشركة في أوروبا برنامج Visa Agentic Ready. وهو ليس خدمة استهلاكية مستقلة، بل بيئة عمل للبنوك وشركاء الدفع الذين يحتاجون إلى فهم كيفية تمرير المعاملات التي يبدأها برنامج، لا إنسان في تطبيق أو على موقع إلكتروني.
يشارك في الموجة الأولى أكثر من عشرين جهة إصدار وشريكًا، بينهم Commerzbank وDZ Bank وBarclays وHSBC UK وRevolut وBanco Santander. وتجري الاختبارات بالتعاون مع Visa ومع تجّار مختارين، في بيئة خاضعة للرقابة لكنها قريبة من الواقع.
فعليًا، تستعد Visa لنموذج لا يكتفي فيه الذكاء الاصطناعي باقتراح ما يُشترى، بل يُكمل عملية الشراء حتى النهاية. يحدد المستخدم أو الشركة الهدف والقيود والقواعد، ثم يبحث الوكيل بنفسه عن السلعة المطلوبة ويقارن الخيارات ويُطلق الدفع. وهذا تحوّل مهم لشبكات البطاقات: فقد كان الدفع يبدأ في الغالب بإجراء صريح من الإنسان، أما الآن فقد يصبح البرنامج هو الجهة التي تبدأه. وهذا يغيّر النقطة التي يتعين على البنك عندها التحقق من الموافقة وحدود الصلاحيات.
«كلما زاد تأثير وكلاء الذكاء الاصطناعي في طريقة اختيار الناس للسلع وشرائها، وجب أن تتغير المدفوعات بوتيرة أسرع»، بحسب تصريح
Visa Europe.
كيف يُفترض أن يعمل ذلك
تقوم معاملة البطاقة اليوم على منطق بسيط: حامل بطاقة محدد، ونيّته، وتأكيده لعملية الشراء. أما في نموذج التجارة القائمة على الوكلاء، فيظل الإنسان هو من يحدد النيّة، لكن جزءًا من العمل التشغيلي ينتقل إلى الوكيل. فبإمكانه مثلًا متابعة مخزون المستلزمات الاستهلاكية، والبحث عن أفضل سعر ضمن حد معيّن، وتقديم الطلب دون نقرة يدوية في كل مرة.
وقد عرض Banco Santander سيناريو عمليًا اكتمل فيه شراء كتاب في بيئة حقيقية باستخدام بطاقة Visa.
وداخل Agentic Ready لا تختبر البنوك وظيفة واحدة، بل المسار الكامل لهذه العملية:
- ربط البطاقة وإصدار رمز (token) لإجراءات الوكيل
- المصادقة عبر آليات حديثة مثل passkeys والقياسات الحيوية
- تفويض الدفع مع مراعاة الحدود والقواعد ونوع المشتريات
- تسجيل الموافقة وسجل الإجراءات ومراقبة العمليات المتنازع عليها
- سلوك المعاملة لدى تجّار حقيقيين، لا في بيئة اختبار تجريبية فقط
وتصف Visa هذا المسار بأنه trust layer، أي طبقة ثقة تلتقي فيها الرموز والهوية ونماذج المخاطر وقيود المستخدم. والفكرة ألّا يحصل الوكيل على «بطاقة مفتوحة»، بل يعمل ضمن نطاق ضيق من الصلاحيات. فإذا سمح الشخص بالبحث عن تذاكر طيران حتى مبلغ معين، أو بإعادة شراء المستلزمات المكتبية بانتظام، فعلى النظام أن يتحقق من هذا السياق تحديدًا، لا من مجرد وجود بطاقة سارية.
أين تكمن نقاط الاختناق
السؤال الرئيسي هنا ليس ما إذا كان الذكاء الاصطناعي قادرًا على الضغط على زر «ادفع». السؤال الأهم هو كيف يمكن إثبات ما إذا كان الوكيل يتصرف فعلًا نيابةً عن عميل بعينه، وضمن حدود موافقته، ودون تجاوز صلاحياته، أمام البنك وشبكة الدفع. ومن هنا الاهتمام بالترميز والمصادقة بالقياسات الحيوية وسجلات الإجراءات والقواعد الإضافية على جانب جهة الإصدار. وتختبر Commerzbank وDZ Bank تحديدًا كيفية دمج هذه السيناريوهات في العمليات القائمة دون تعارض مع متطلبات الامتثال.
وهناك جانب عملي أيضًا. فإذا أخطأ الوكيل في اختيار السلعة، أو اشترى بسعر غير متوقع، أو خرج عن فئة الشراء المسموح بها، فسيتعين على البنك في جميع الأحوال النظر في النزاع، وإعادة بناء سلسلة الإجراءات، وحسم مسألة المسؤولية. لذلك فإن المرحلة الحالية ليست إطلاقًا واسعًا لـ«مشتريات ذاتية للجميع»، بل إعداد للبنية التحتية والتدقيق والرقابة. وهذا النهج مثير للاهتمام بصفة خاصة في المشتريات المؤسسية: فهو قد يُزيل جزءًا من العمل الروتيني، لكنه يتطلب في الوقت نفسه حدودًا وقواعد شديدة الوضوح.
ماذا يعني ذلك
يستعد سوق المدفوعات للحظة لا يكون فيها الذكاء الاصطناعي مستشارًا، بل طرفًا كاملًا في المعاملة. وإذا نجحت التجارب التجريبية لدى Visa، فستبدأ البنوك بمنح الوكلاء صلاحيات دفع محدودة وقابلة للتحقق لإتمام المشتريات الروتينية. ولم يعد هذا تصورًا بعيدًا: ففي 29 أبريل 2026 أعلنت Visa توسيع Agentic Ready خارج أوروبا، وهو ما يدل على سرعة انتقال هذا الموضوع من مرحلة التجريب إلى معيار قطاعي.
Delegate Deep Research, Coding & Workflows to an AI Agent
Deploy autonomous multi-step execution with NomadNet Agent (agent.nomadnet.ai) — automated web research, data synthesis, code generation, and complex task orchestration.
أهم ما في عالم الذكاء الاصطناعي — مرة كل أسبوع
سبع قصص مهمة فعلاً هذا الأسبوع، مختارة بعناية. بلا ضجيج ولا بيانات صحفية.
تم! تحقق من بريدك للتأكيد.