UniCredit prevé ahorrar hasta 500 millones de euros en cinco años gracias a la implementación de AI
UniCredit espera que AI ayude a reducir los gastos netos en 400–500 millones de euros en unos cinco años. El banco vincula ese efecto a mejoras de eficiencia en crédito, compliance y onboarding de clientes. Es un caso poco frecuente en el que una gran entidad financiera traduce de inmediato la conversación sobre AI en un rango concreto de ahorro, y no en promesas abstractas.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News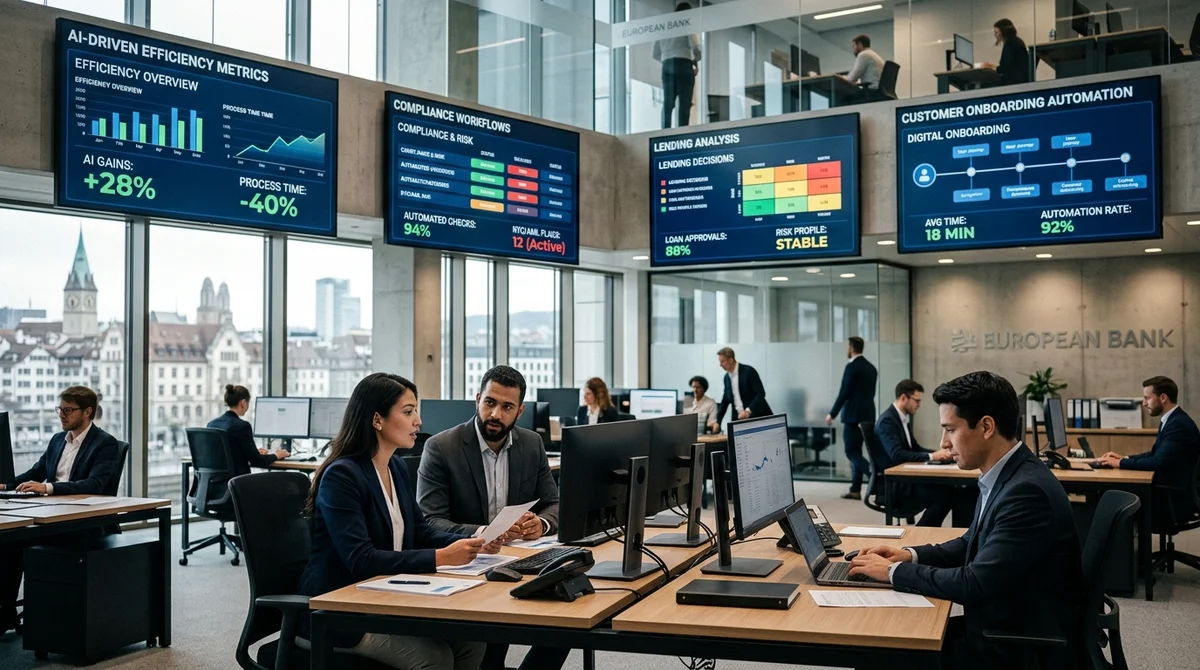
UniCredit ha estimado el beneficio económico potencial de la implementación de inteligencia artificial en €400–500 millones en reducción neta de costes durante aproximadamente cinco años. El banco vincula este resultado no a un único sistema de gran relevancia, sino a una reestructuración gradual de procesos fundamentales — desde la emisión de créditos hasta el cumplimiento normativo y la incorporación de clientes.
Evaluación de Cinco Años
El CEO de UniCredit, Andrea Orcel, declaró que el banco ya está intentando cuantificar la contribución real de la IA a los ahorros futuros. La cifra es una reducción neta de costes de €400–500 millones durante aproximadamente cinco años. Para un banco importante, esta es una señal significativa: la inteligencia artificial aquí se considera no como un escaparate para inversores ni como un experimento de laboratorio, sino como una herramienta para reconstruir el modelo operacional.
Cuanto más precisamente logre el banco integrar la IA en los procedimientos diarios, más fuerte será el efecto en el coste de los servicios y la velocidad de las operaciones internas. Incluso el límite inferior de tal estimación ya es lo suficientemente grande como para que la IA se discuta a nivel de estrategia, no solo como una iniciativa de TI de departamentos individuales.
Dónde Buscan el Impacto
A partir de la declaración de UniCredit, queda claro que el cálculo principal se basa en ganancias de eficiencia en las funciones que afectan directamente los costes y la carga de trabajo de los empleados. El banco destaca específicamente los procesos de crédito, el cumplimiento normativo y la incorporación de nuevos clientes. Estas no son las áreas más visibles para el usuario, pero es donde típicamente se acumulan grandes volúmenes de revisión manual, acciones repetitivas y retrasos entre departamentos.
- Procesamiento preliminar y análisis de solicitudes de crédito
- Verificación de clientes y documentos como parte del cumplimiento normativo
- Incorporación acelerada y apertura de productos
- Reducción de operaciones manuales en escenarios repetitivos
- Flujo rápido de datos entre equipos y sistemas
Si tal efecto realmente puede lograrse, los ahorros surgirán no solo de la reducción de horas de trabajo manual. En casos típicos como este, los bancos también se benefician de menos errores, una distribución más uniforme de la carga de trabajo de los equipos y un tiempo más corto de procesamiento de solicitudes a través de la cadena. Para una organización financiera, esto es particularmente importante: incluso una aceleración modesta de procesos masivos produce resultados notables cuando miles de clientes y documentos fluyen a través de ellos.
Por Qué el Horizonte Importa
El horizonte de cinco años muestra que UniCredit no está prometiendo una revolución de la noche a la mañana. El banco probablemente está planificando una implementación gradual, integración con sistemas heredados, configuración del control de calidad y adaptación de procedimientos regulatorios. En la banca, la IA rara vez produce resultados en el formato "activado hoy — ahorrado mañana". Un escenario mucho más realista es aquel en el que los ahorros se acumulan conforme los modelos se integran en áreas de trabajo específicas y comienzan a pasar consistentemente auditorías, verificaciones de riesgo y requisitos de seguridad internos.
También es importante que UniCredit hable específicamente de reducción de costes neta. Esto significa que dentro de la estimación ya se presupone no solo el beneficio, sino también los costes de lanzamiento: licencias, infraestructura, integración, capacitación de empleados y control de resultados. Este enfoque suena más fundamentado que las declaraciones típicas sobre "transformación a través de IA", porque traslada la conversación al lenguaje de resultados financieros. Para el mercado, este es un parámetro más útil: se pueden comparar no la cantidad de pilotos, sino cuánto dinero la tecnología realmente ahorra en el negocio principal.
Lo Que Esto Significa
Para el sector bancario, esta es otra señal de que la IA deja de ser un tema de innovación separado y se convierte en parte de la eficiencia operacional. Si UniCredit puede confirmar el rango de ahorros declarado, otros bancos importantes no solo mirarán a chatbots e interfaces, sino a procesos menos visibles donde la IA puede eliminar fricciones, acelerar verificaciones y reducir costes operacionales.
Preguntas frecuentes sobre la noticia
¿Qué se sabe sobre Evaluación de Cinco Años?
El CEO de UniCredit, Andrea Orcel, declaró que el banco ya está intentando cuantificar la contribución real de la IA a los ahorros futuros. La cifra es una reducción neta de costes de €400–500 millones durante aproximadamente cinco años. Para un banco importante, esta es una señal significativa: la inteligencia artificial aquí se considera no como un escaparate para inversores ni como un experimento de laboratorio, sino como una herramienta para reconstruir el modelo operacional. Cuanto más precisamente logre el banco integrar la IA en los procedimientos diarios, más fuerte
Dónde Buscan el Impacto?
A partir de la declaración de UniCredit, queda claro que el cálculo principal se basa en ganancias de eficiencia en las funciones que afectan directamente los costes y la carga de trabajo de los empleados. El banco destaca específicamente los procesos de crédito, el cumplimiento normativo y la incorporación de nuevos clientes. Estas no son las áreas más visibles para el usuario, pero es donde típicamente se acumulan grandes volúmenes de revisión manual, acciones repetitivas y retrasos entre departamentos. Procesamiento preliminar y análisis de solicitudes de crédito Verific
¿Qué se sabe sobre Por Qué el Horizonte Importa?
El horizonte de cinco años muestra que UniCredit no está prometiendo una revolución de la noche a la mañana. El banco probablemente está planificando una implementación gradual, integración con sistemas heredados, configuración del control de calidad y adaptación de procedimientos regulatorios. En la banca, la IA rara vez produce resultados en el formato "activado hoy — ahorrado mañana". Un escenario mucho más realista es aquel en el que los ahorros se acumulan conforme los modelos se integran en áreas de trabajo específicas y comienzan a pasar consistentemente auditorías,
Ship AI Faster with Founders, Engineers & Weekly Architecture Reviews
Inside Vibe Club (hamidun.com/club) — weekly live masterminds with Zhemal Khamidun, Tech Radar, full LMS access, and 370+ production Claude Code skills.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.