Meta gasta en IA como un hiperescalador, pero no muestra el crecimiento de Amazon y Google
Meta vuelve a subir su apuesta por la IA y la infraestructura, pero el mercado no ve en la compañía la misma calidad de retorno que en los gigantes de la nube. Un gasto de capital de hasta 145.000 millones de dólares parece demasiado audaz dada la débil conexión entre esas inversiones y un crecimiento claro de los ingresos. El tono cauteloso de la dirección en la llamada con inversores no hizo sino reforzar las dudas. *Meta está reconocida como organización extremista y prohibida en Rusia.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News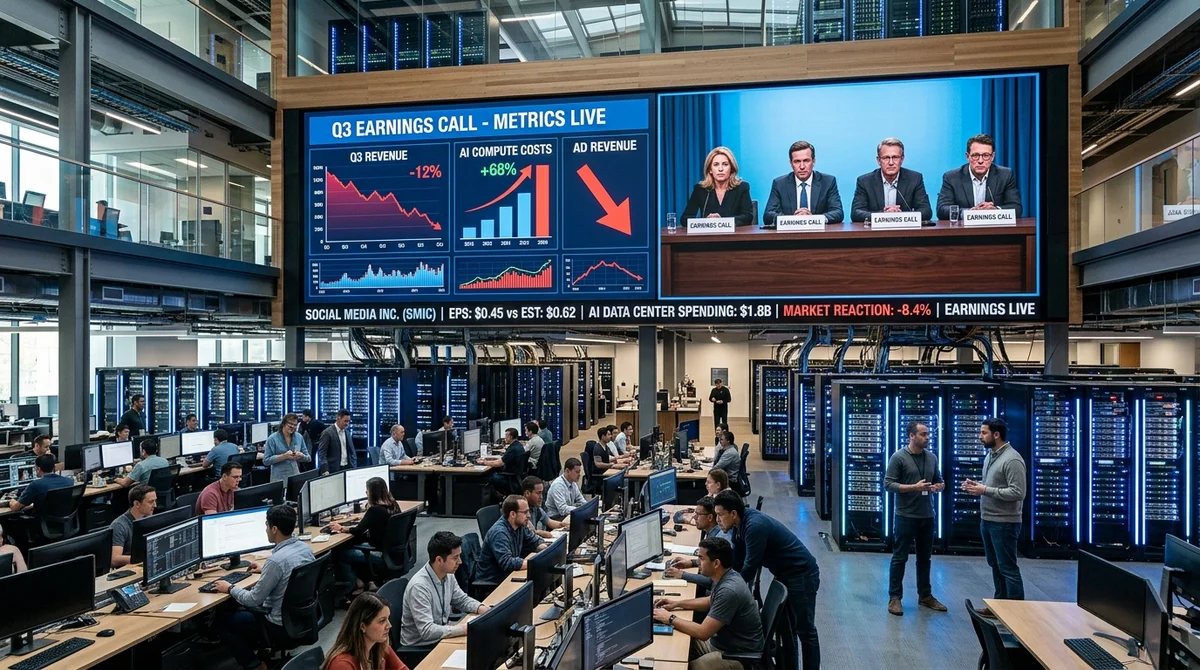
Meta está aumentando su gasto en IA e infraestructura a una escala que suele asociarse con Amazon, Google y otros gigantes de la nube. Pero, según el columnista de Bloomberg Opinion Dave Lee, la compañía aún no muestra la calidad de crecimiento que justificaría esa inversión.
Cuál es la crítica
La idea central de la crítica es sencilla: Meta intenta parecerse a un actor del mercado de la nube, aunque su negocio funciona de otra manera. Amazon y Google tienen un motor claro para recuperar sus grandes inversiones en servidores, chips y centros de datos: la venta de servicios en la nube a empresas dispuestas a pagar por cómputo, almacenamiento y herramientas de IA. Meta no tiene un modelo así en estado puro. Su principal flujo de caja sigue procediendo de la publicidad, no de una nube corporativa, y es ahí donde los críticos se preguntan hasta qué punto está justificada la escala actual del gasto de capital.
Lee no solo se fija en las cifras, sino también en el contraste con los verdaderos hiperescaladores. Cuando Amazon o Google gastan decenas de miles de millones en infraestructura, el mercado puede vincular ese gasto con el aumento de la demanda de nube e IA generativa. En el caso de Meta, esa línea directa aún no se ve. La compañía habla mucho de sus ambiciones en IA, pero convence bastante menos sobre cómo esas inversiones se convertirán rápidamente en una nueva fuente de ingresos estable. En otras palabras, la apuesta parece grande y el argumento que la sostiene, aún incompleto.
Por qué el mercado está nervioso
Las dudas crecen por el nivel de gasto anunciado. Se trata de un gasto de capital de hasta 145.000 millones de dólares, una cifra que por sí sola eleva de golpe el listón de las expectativas. Si una empresa invierte en infraestructura casi como un proveedor de nube de primer nivel, los inversores esperan señales de eficiencia comparables: más demanda, monetización más rápida, nuevos productos B2B o, al menos, un tono seguro en la llamada con analistas. En lugar de eso, como señala Lee, la dirección sonó cauta. Esa cautela importa porque insinúa que ni siquiera dentro de Meta están listos para prometer con firmeza un retorno rápido.
Hay también un factor psicológico. Cuando la dirección confía de verdad en la trayectoria del negocio, suele notarse en las formulaciones: la empresa explica con detalle qué cargas crecen, quién paga por la capacidad y cómo mejorará el margen con el tiempo. Según Bloomberg Opinion, esa sensación todavía no se percibe en el relato de Meta. El resultado es una disonancia: el gasto parece una apuesta por el próximo ciclo tecnológico, mientras que la explicación de esa apuesta parece una presentación inacabada para inversores. Para el mercado, casi siempre es señal de que vendrán más preguntas, no más confianza.
Adónde va el dinero
El problema de Meta no es que invertir en IA sea un error en sí mismo. El mercado ya asumió hace tiempo que las grandes plataformas deben construir centros de datos, comprar aceleradores y ampliar su capacidad de cómputo. La cuestión es otra: qué métricas deben demostrar que la estrategia funciona. Meta ya hizo antes apuestas costosas por el futuro que se recibieron con opiniones divididas, y por eso el ciclo actual de gasto se examina con especial dureza.
- Compra de GPU e infraestructura de servidores
- Construcción y ampliación de centros de datos
- Soporte de modelos internos de IA y sistemas publicitarios
- Experimentos con productos cuya monetización aún no está clara
Para que los inversores se muestren más benévolos, Meta necesita enseñar un mecanismo de retorno más claro. Podría ser el aumento de ingresos por herramientas de IA para anunciantes, una mayor eficiencia del negocio publicitario principal o una nueva línea de servicios en la que la capacidad de cómputo se convierta en un producto vendible. Por ahora, la compañía está entre dos relatos: gasta como un líder de infraestructura, pero gana con la lógica de una plataforma de medios. Esa brecha es lo que hace que su apuesta por la IA sea especialmente vulnerable a las críticas.
Qué significa
Para Meta, es un momento en que ya no bastan las palabras sobre IA: el mercado exige métricas que vinculen la enorme inversión con un crecimiento real del negocio. Si la compañía no muestra ese vínculo en los próximos trimestres, la presión sobre su estrategia de gasto no hará más que aumentar.
*Meta está reconocida como organización extremista y prohibida en Rusia.
- 1 nov 2026Prueba de 16 modelos en 7 buscadores: Exa obtuvo una media de 10,5 puntos de 14; SearXNG, en torno a 3
- 1 nov 2026StreamVibe, el agente de vídeo de Google, supera en un 10,7 % a otros modelos en momento y calidad de respuesta
- 1 nov 2026OpenAI reescribe las reglas de comportamiento de GPT: cinco valores y una cadena de prioridades
- 1 nov 2026Los bots de voz con LLM recurren al clasificador rápido Jev: decisiones en 200–500 ms
Preguntas frecuentes sobre la noticia
¿Qué se sabe sobre Cuál es la crítica?
La idea central de la crítica es sencilla: Meta intenta parecerse a un actor del mercado de la nube, aunque su negocio funciona de otra manera. Amazon y Google tienen un motor claro para recuperar sus grandes inversiones en servidores, chips y centros de datos: la venta de servicios en la nube a empresas dispuestas a pagar por cómputo, almacenamiento y herramientas de IA. Meta no tiene un modelo así en estado puro. Su principal flujo de caja sigue procediendo de la publicidad, no de una nube corporativa, y es ahí donde los críticos se preguntan hasta qué punto está justific
¿Qué se sabe sobre Por qué el mercado está nervioso?
Las dudas crecen por el nivel de gasto anunciado. Se trata de un gasto de capital de hasta 145.000 millones de dólares, una cifra que por sí sola eleva de golpe el listón de las expectativas. Si una empresa invierte en infraestructura casi como un proveedor de nube de primer nivel, los inversores esperan señales de eficiencia comparables: más demanda, monetización más rápida, nuevos productos B2B o, al menos, un tono seguro en la llamada con analistas. En lugar de eso, como señala Lee, la dirección sonó cauta. Esa cautela importa porque insinúa que ni siquiera dentro de Met
¿Qué se sabe sobre Adónde va el dinero?
El problema de Meta no es que invertir en IA sea un error en sí mismo. El mercado ya asumió hace tiempo que las grandes plataformas deben construir centros de datos, comprar aceleradores y ampliar su capacidad de cómputo. La cuestión es otra: qué métricas deben demostrar que la estrategia funciona. Meta ya hizo antes apuestas costosas por el futuro que se recibieron con opiniones divididas, y por eso el ciclo actual de gasto se examina con especial dureza. Compra de GPU e infraestructura de servidores Construcción y ampliación de centros de datos Soporte de modelos internos
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.