Rio Tinto y la carrera por el cobre: el auge de la IA obliga a EE. UU. a acelerar su producción
El auge de la inteligencia artificial dispara la demanda de electricidad y, con ella, la de cobre para centros de datos, redes y subestaciones. Durante décadas, EE. UU. apenas aumentó su producción propia y ahora depende más de las importaciones. En este contexto, proyectos como Resolution, en Arizona, se vuelven estratégicos. Pero los permisos, los plazos y el aumento de los costes frenan la puesta en marcha de nueva capacidad.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News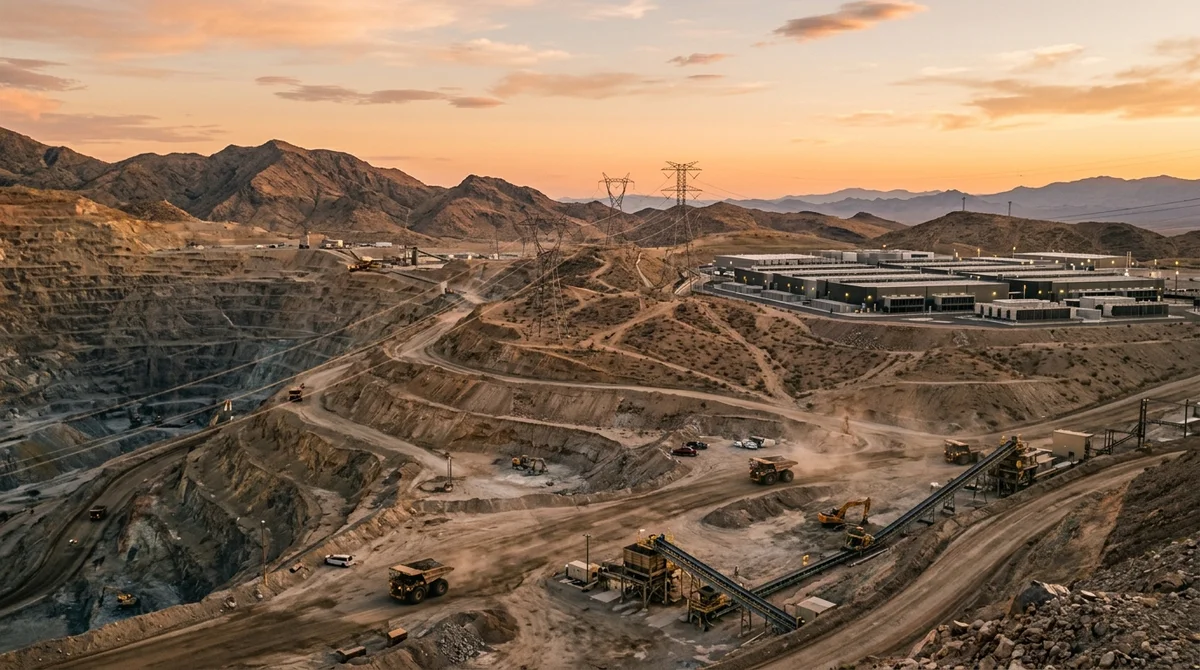
La inteligencia artificial no solo transforma el mercado de chips y servicios en la nube, sino también el mapa mundial de las materias primas. A medida que las empresas construyen nuevos centros de datos y amplían los sistemas eléctricos para soportar la carga de la IA, el cobre se convierte en uno de los materiales más escasos y estratégicos. Para EE. UU. es un asunto especialmente delicado: la producción interna del metal lleva décadas estancada, y la dependencia de las importaciones creció justo cuando la necesidad de una infraestructura energética fiable empezó a acelerarse con fuerza.
El cobre hace falta en casi todos los niveles de la infraestructura de IA. Se usa en cables, transformadores, sistemas de distribución, sistemas de refrigeración, motores eléctricos y equipos de red. Cuantos más centros de datos entran en servicio, mayor es la carga no solo sobre los racks de servidores, sino también sobre las líneas eléctricas, las subestaciones y las redes regionales.
Como resultado, la demanda se ve empujada por dos procesos a la vez: el desarrollo de capacidad de cómputo para entrenar y ejecutar modelos y la modernización paralela de las redes eléctricas, sin la cual todo este crecimiento sencillamente no podría alimentarse físicamente. La IA no sustituye el consumo energético existente, sino que se suma a él, por lo que los requisitos de capacidad y reservas de la red crecen mucho más rápido que antes.
El problema de EE. UU. es que la minería de cobre dentro del país lleva mucho tiempo sin crecer al ritmo que exigiría el nuevo ciclo industrial.
El sector ha perdido inercia: la capacidad antigua no se compensó con nueva y el arranque de grandes proyectos se aplazó una y otra vez. En este contexto destaca el proyecto Resolution, en Arizona, desarrollado por Rio Tinto. Demuestra dos cosas a la vez.
Primero, que el país conserva grandes recursos sin explotar. Segundo, que convertirlos en suministro real para el mercado es extremadamente difícil. Las nuevas minas requieren años de autorizaciones, evaluaciones ambientales, inversiones en infraestructura y enormes cantidades de capital.
Incluso cuando un proyecto parece prometedor sobre el papel, el camino desde las licencias hasta la producción industrial puede llevar años y, a veces, más de una década.
Los costes añaden presión. El precio de la construcción, el equipamiento, la energía y la mano de obra sube, y los plazos de ejecución de estos proyectos son cada vez menos predecibles. Para los inversores esto supone un mayor riesgo y, para la industria, la probabilidad de que la oferta interna no siga el ritmo de la demanda.
Además, la demanda de cobre en la era de la IA no puede aplazarse sin más: los centros de datos, las nuevas líneas de transmisión y las instalaciones de generación se construyen ya, y un retraso en el suministro de materiales se convierte rápidamente en un retraso de obra. Si EE. UU.
no logra aumentar con la suficiente rapidez la minería y el procesamiento de cobre, el mercado compensará el déficit con importaciones, en un contexto de competencia global cada vez más dura por las materias primas.
El procesamiento es una cuestión estratégica aparte. Aunque crezca la producción interna, el control de la cadena de valor depende no solo de las minas, sino también de la capacidad de concentración, fundición y refinado. Aquí China tiene una posición sólida: desempeña un papel clave en el procesamiento mundial y puede influir en el equilibrio del suministro. Esto cambia la naturaleza misma del debate: ya no se trata solo de la rentabilidad de los proyectos de materias primas, sino de quién controla la infraestructura crítica de la nueva ola tecnológica.
En consecuencia, para EE. UU. la cuestión se reduce a la resiliencia industrial, la seguridad energética y la capacidad de construir rápido infraestructura para una nueva ola de computación.
La conclusión principal es que el auge de la IA no solo lanza una carrera de modelos, aceleradores y centros de datos, sino también una carrera mucho menos visible por los materiales básicos. El cobre se convierte en un cuello de botella para las redes eléctricas y la infraestructura digital y, por tanto, en un factor de competitividad nacional. Si EE.
UU. quiere mantener el ritmo en la economía de la IA, tendrá que abordar varias tareas a la vez: agilizar los trámites de autorización, reducir las barreras a la inversión y reconstruir su propia cadena de producción. De lo contrario, el recurso clave de la era de la inteligencia artificial seguirá controlado por proveedores externos, y el ritmo de desarrollo del sector de la IA dependerá no solo de los chips y los modelos, sino también de lo rápido que el país sepa extraer y procesar metal.
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.