El gobernador del Banco de Inglaterra advierte de los riesgos de la IA y la inestabilidad del crédito privado
Andrew Bailey, gobernador del Banco de Inglaterra, intervino en una conferencia de bancos centrales en Islandia. Señaló dos grandes riesgos: los modelos de IA de frontera pueden crear nuevas amenazas para el sector financiero, y el mercado de crédito privado muestra señales preocupantes de inestabilidad. Además, el Banco de Inglaterra desarrolla una postura concreta sobre la regulación de las stablecoins de criptomonedas.
Procesado por IA desde Bloomberg Tech; editado por Hamidun News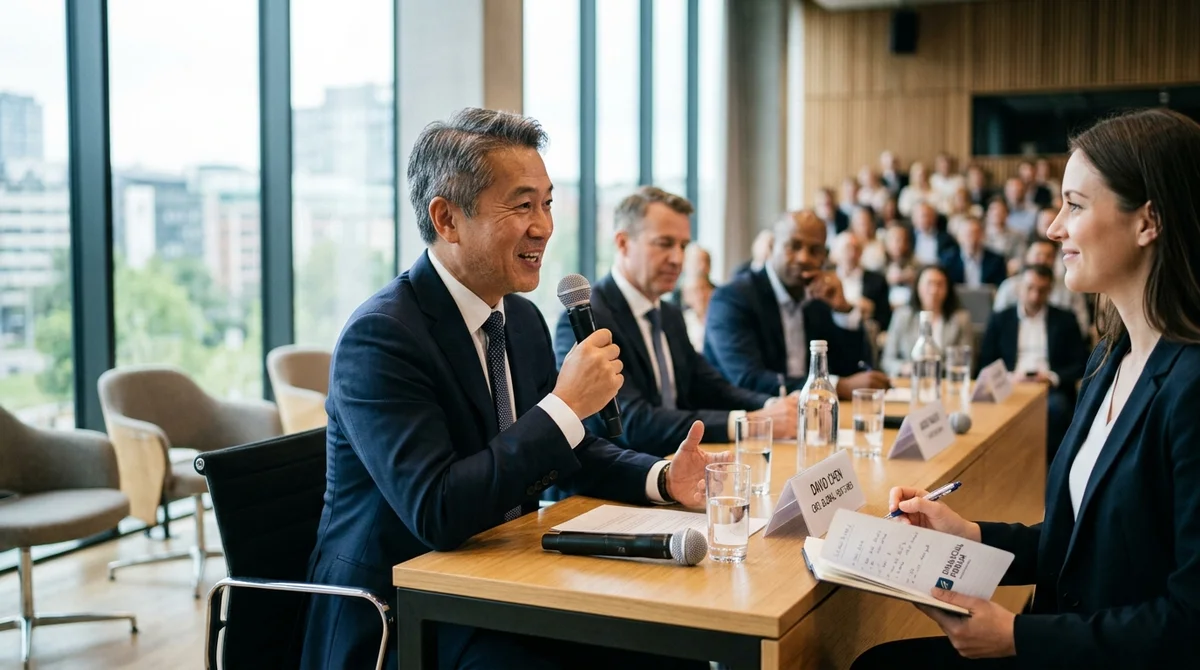
Andrew Bailey, gobernador del Banco de Inglaterra, expresó tres serias preocupaciones sobre el futuro del sistema financiero mundial en una conferencia de bancos centrales en Islandia. En su conversación con Stephanie Flanders (Bloomberg), abordó algunos de los temas más acuciantes para los reguladores de todo el mundo.
Los modelos de IA amenazan la estabilidad financiera
Según la valoración de Bailey, los modelos de IA de frontera generan riesgos nuevos e impredecibles para el sector financiero. Los bancos centrales y los reguladores apenas empiezan a entender cómo pueden afectar estas tecnologías a la economía y a los flujos financieros.
El problema no es la IA en sí, sino la velocidad de su desarrollo. Las nuevas capacidades aparecen más rápido de lo que los reguladores logran evaluarlas y adaptar a ellas la infraestructura de supervisión. Bailey subrayó la necesidad de una coordinación estrecha entre las empresas fintech y los bancos centrales para detectar los riesgos antes de que se conviertan en problemas sistémicos.
El uso de grandes modelos de lenguaje en las instituciones financieras preocupa especialmente. Es difícil predecir cómo se comportará un sistema de IA bajo estrés financiero o en escenarios extremos de mercado. Los bancos ya han empezado a experimentar con IA para trading, gestión de riesgos y decisiones de crédito, pero las pruebas de estrés para estos sistemas siguen siendo insuficientes.
El crédito privado acumula riesgos
La segunda advertencia de Bailey se refiere directamente al mercado de crédito privado. En los últimos años este segmento ha crecido de forma notable, sacando a los prestatarios del sistema bancario formal hacia un sector menos regulado.
- Los prestamistas privados están sujetos a normas menos estrictas que los bancos tradicionales
- Su actividad es mucho más difícil de rastrear para los bancos centrales
- El nivel de riesgo de impago es menos transparente para inversores y socios
- La conexión del crédito privado con el resto del sistema financiero sigue sin estar clara
Bailey advirtió de que, en una recesión, el mercado de crédito privado puede sufrir una presión considerable. Eso afectaría inevitablemente a la economía en general y al comportamiento de los consumidores. Si los grandes actores del crédito privado se enfrentan a una oleada de impagos, podría desencadenarse un riesgo sistémico.
Las stablecoins requieren supervisión
El tercer tema son los activos digitales y, en particular, las stablecoins de criptomonedas. Bailey indicó que el Banco de Inglaterra vigila de cerca este segmento en crecimiento y desarrolla activamente un enfoque regulatorio para su supervisión.
«Debemos asegurarnos de que las stablecoins, si se adoptan de forma generalizada, no creen un nuevo sistema de pagos paralelo sin la supervisión adecuada», dijo
Bailey en una entrevista con Bloomberg.
La postura del banco es flexible: las stablecoins de criptomonedas referenciadas a la libra esterlina pueden convertirse en un instrumento financiero útil. Pero solo si hay una regulación estricta, altos estándares de seguridad y plena transparencia de las operaciones.
El Gobierno y el banco central preparan iniciativas legislativas que permitirían regular las stablecoins al mismo nivel que los sistemas de pago tradicionales. Se trata de requisitos de capital mínimo, procedimientos de auditoría y protección de los fondos de los consumidores.
Qué significa
La intervención de Bailey muestra que los reguladores globales están seriamente preocupados por las nuevas fuentes de inestabilidad financiera. La inteligencia artificial, el crédito privado y las finanzas descentralizadas cambian el panorama con rapidez, pero la infraestructura regulatoria aún va por detrás.
Para las empresas fintech y las startups, esto significa que el endurecimiento previsto de la regulación afectará justo a los segmentos que más rápido crecen. Las compañías deben pensar no solo en la gestión de riesgos, sino también en estar preparadas para operar en un entorno normativo más estricto.
Preguntas frecuentes sobre la noticia
¿Qué se sabe sobre Los modelos de IA amenazan la estabilidad financiera?
Según la valoración de Bailey, los modelos de IA de frontera generan riesgos nuevos e impredecibles para el sector financiero. Los bancos centrales y los reguladores apenas empiezan a entender cómo pueden afectar estas tecnologías a la economía y a los flujos financieros. El problema no es la IA en sí, sino la velocidad de su desarrollo. Las nuevas capacidades aparecen más rápido de lo que los reguladores logran evaluarlas y adaptar a ellas la infraestructura de supervisión. Bailey subrayó la necesidad de una coordinación estrecha entre las empresas fintech y los bancos cen
¿Qué se sabe sobre El crédito privado acumula riesgos?
La segunda advertencia de Bailey se refiere directamente al mercado de crédito privado. En los últimos años este segmento ha crecido de forma notable, sacando a los prestatarios del sistema bancario formal hacia un sector menos regulado. Los prestamistas privados están sujetos a normas menos estrictas que los bancos tradicionales Su actividad es mucho más difícil de rastrear para los bancos centrales El nivel de riesgo de impago es menos transparente para inversores y socios La conexión del crédito privado con el resto del sistema financiero sigue sin estar clara Bailey adv
¿Qué se sabe sobre Las stablecoins requieren supervisión?
El tercer tema son los activos digitales y, en particular, las stablecoins de criptomonedas. Bailey indicó que el Banco de Inglaterra vigila de cerca este segmento en crecimiento y desarrolla activamente un enfoque regulatorio para su supervisión. «Debemos asegurarnos de que las stablecoins, si se adoptan de forma generalizada, no creen un nuevo sistema de pagos paralelo sin la supervisión adecuada», dijo Bailey en una entrevista con Bloomberg. La postura del banco es flexible: las stablecoins de criptomonedas referenciadas a la libra esterlina pueden convertirse en un inst
Test Frontier LLMs & Autonomous Agents in One Workspace
Run Claude Opus 5.5, GPT-6, Gemini 3.1, and DeepSeek side-by-side in Nomad AI (nomadnet.ai) — unified model routing, deep research, and multimodal workflows under one subscription.
Lo esencial de la IA — una vez por semana
Siete historias que de verdad importaron, elegidas a mano. Sin ruido ni notas de prensa.
¡Listo! Revisa tu correo para la confirmación.