Gradient Labs تمنح كل عميل مصرفي مدير حساب شخصيًا بالذكاء الاصطناعي يعمل بنموذج GPT-4.1
تبني Gradient Labs وكلاء ذكاء اصطناعي للبنوك على نماذج GPT-4.1 وGPT-4.1 mini وnano. يعالج هؤلاء الوكلاء طلبات العملاء، من الحسابات والمعاملات إلى التحقق من الهوية، دون تدخل موظف. ويتولى النموذج الرائد الحالات المعقدة، فيما تستوعب النماذج المدمجة الحجم الأكبر من الطلبات. وأبرزت OpenAI شركة Gradient Labs علنًا بوصفها حالة تطبيق للذكاء الاصطناعي في القطاع المالي.
معالج بواسطة الذكاء الاصطناعي من OpenAI Blog؛ بتحرير Hamidun News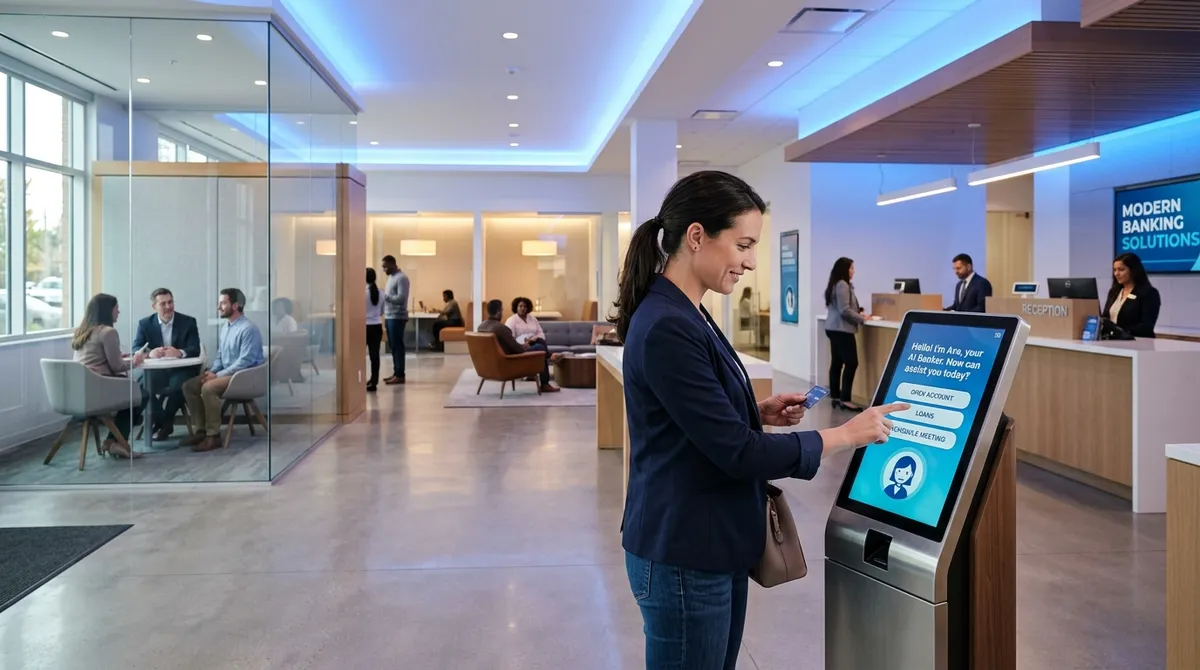
أعلنت شركة Gradient Labs الناشئة انتقالها إلى حزمة نماذج OpenAI، وهي GPT-4.1 وGPT-4.1 mini وGPT-4.1 nano، لنشر وكلاء ذكاء اصطناعي في القطاع المصرفي. يؤتمت هؤلاء الوكلاء مهام دعم العملاء الروتينية، من الرد على الاستفسارات إلى مرافقة العمليات التشغيلية في الوقت الفعلي، ودون تدخل موظف.
تقدّم Gradient Labs منتجها بديلًا عن مراكز الاتصال التقليدية وأنظمة التذاكر. تطوّر الشركة وكلاء ذكاء اصطناعي متخصصين يعالجون الطلبات المعتادة للعملاء: الاستفسارات عن الحسابات والمعاملات والمنتجات الائتمانية وإجراءات التحقق من الهوية. أما المتطلبات الأساسية فهي الحد الأدنى من زمن الاستجابة والموثوقية العالية. وفي القطاع المالي تفوق كلفة الخطأ بكثير ما هي عليه في تطبيقات المستهلكين، ولذلك يحمل هذان المعياران طابعًا هندسيًا لا تسويقيًا.
ويعكس اختيار حزمة النماذج نهجًا ناضجًا في تحسين التكلفة. يتولى GPT-4.1 السيناريوهات المعقدة: الفهم العميق للسياق، وتفسير الصياغات القانونية، والدقة في التعامل مع البيانات المالية. أما GPT-4.1 mini وnano فيتكفلان بالطلبات القياسية عالية التكرار بحمل حسابي أقل، ما يخفض كلفة كل تواصل بصورة ملحوظة مع الحفاظ على جودة الإجابات في الحالات النمطية. وقد أصبح التوجيه الهجين بحسب تعقيد الطلب معيارًا في منتجات الذكاء الاصطناعي المؤسسية: فدفع كلفة النموذج الرائد في موضع يكفيه فيه nano هدر.
وتتشدد متطلبات القطاع المصرفي تجاه الذكاء الاصطناعي أكثر من معظم القطاعات الأخرى. فالسياق التنظيمي، وسرية البيانات الشخصية، والامتثال لإجراءات KYC وAML، والحاجة إلى سجل تدقيق لكل إجراء، كلها قيود لا تصمد أمامها روبوتات الدردشة القياسية. وقد راهنت Gradient Labs على أن نماذج LLM الحديثة بلغت عتبة من الموثوقية تكفي لأتمتة سير العمل المصرفي دون إبقاء الإنسان في حلقة الرقابة بصورة دائمة.
لا تكشف الشركة عن قائمة البنوك العملاء، لكنها تقدّم نفسها لاعبًا في البنية التحتية، أي مزوّدًا لأداة لا منافسًا للبنوك. وفي جوهر الأمر، تبيع Gradient Labs للبنوك ما اعتمدته Amazon وWalmart منذ زمن في اللوجستيات: أتمتة ذكية لمعالجة الطلبات على نطاق واسع، بمؤشرات قابلة للقياس لخفض زمن المعالجة وكلفة التواصل.
ومن اللافت أن OpenAI أبرزت Gradient Labs علنًا في مدونتها بوصفها حالة استخدام لنموذج GPT-4.1. وهذا جزء من استراتيجية OpenAI للتوسع في قطاع الخدمات المالية المؤسسي، وهو من أكثر القطاعات محافظة، ومن أعلاها ربحية المحتملة لحلول الذكاء الاصطناعي. وكل حالة تطبيق ناجحة وموثّقة في القطاع المصرفي تخفض الحاجز أمام العميل التالي، فهذا القطاع يعمل تقليديًا بالسوابق وبالتطبيقات المرجعية.
لا تُعد أتمتة الدعم المصرفي فكرة جديدة. فقد ظهرت الموجة الأولى من روبوتات الدردشة في البنوك بين عامي 2016 و2018، لكنها خيّبت المستخدمين بسبب نصوصها البدائية وعجزها عن معالجة الطلبات غير القياسية. أما الموجة الثانية، التي تمثلها شركات مثل Gradient Labs، فتستند إلى مستوى مختلف نوعيًا من النماذج اللغوية. والفجوة بين الروبوت القائم على النصوص الجاهزة وGPT-4.1 في السياق المصرفي تضاهي الفجوة بين الرد الآلي الهاتفي وموظف الدعم المؤهل.
وإذا أثبتت حلول كهذه موثوقيتها في بيئة خاضعة للتنظيم، فقد تغيّر خلال العامين المقبلين بنية التكاليف التشغيلية للخدمات المصرفية للأفراد تغييرًا ملموسًا. وبالنسبة للقطاع المالي، لم تعد أتمتة الدعم بمستوى يقارب المستوى البشري تجربة، بل باتت بنية تحتية آخذة في التشكّل.
Access Frontier LLMs & Multimodal AI in One Workspace
Discover NomadNet AI (nomadnet.ai) — unified access to frontier language models, research synthesis, and multimodal workflows.
أهم ما في عالم الذكاء الاصطناعي — مرة كل أسبوع
سبع قصص مهمة فعلاً هذا الأسبوع، مختارة بعناية. بلا ضجيج ولا بيانات صحفية.
تم! تحقق من بريدك للتأكيد.